

Vorsorgefonds-Analyse 2026
Erhalten Sie die ausführliche Übersicht zu den Renditen von Schweizer Vorsorgefonds bequem und kostenlos per E-Mail.
Mit Vorsorgefonds und Anlagestrategien können Schweizerinnen und Schweizer in der Säule 3a für das Alter vorsorgen und dabei Steuern sparen. Die umfassende Analyse des unabhängigen Online-Vergleichsdienstes moneyland.ch zeigt enorme Unterschiede zwischen den 60 untersuchten Produkten: Während das beste Angebot in den letzten fünf Jahren um 55.5 Prozent zulegte, schloss das schwächste mit 7.2 Prozent Minus ab.
Die Säule 3a ist bei Schweizerinnen und Schweizern beliebt. Neben dem Säule-3a-Konto sind insbesondere bei langen Anlagehorizonten Wertschriftenlösungen weit verbreitet. Viele klassische Schweizer Banken setzen dabei auf Vorsorgefonds, während die meisten Vorsorge-Apps Anlagestrategien anbieten.
Der Online-Vergleichsdienst moneyland.ch hat die Nettorendite über die vergangenen fünf Jahre für 60 Vorsorgefonds und Anlagestrategien der Säule 3a analysiert. Diese Auswertung berücksichtigt die anfallenden Gebühren der jeweiligen Banken und Vorsorge-Apps sowie auch die Produktkosten (TER) der eingesetzten Fonds.
Die Analyse deckt einen Grossteil des Schweizer Marktes ab: Es flossen Angebote von sechs grossen Banken mit Filialen in der ganzen Schweiz, den vier grössten Kantonalbanken sowie den beiden führenden Vorsorge-Apps in die Auswertung ein. Für jeden Anbieter wurde dabei die nach Anlagevolumen grösste Fondsfamilie berücksichtigt. Zudem umfasst die Analyse Produkte von weiteren Anbietern.
Vorsorgefonds mit der höchsten Rendite
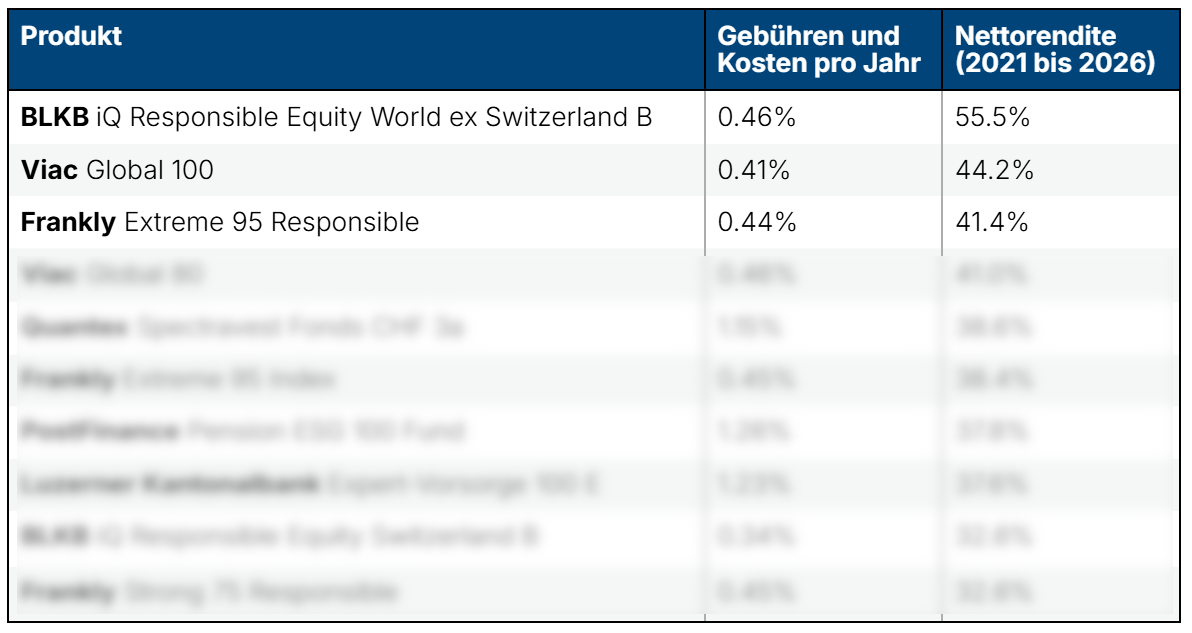
Bei der Nettorendite über fünf Jahre gibt es einen klaren Sieger: Ein Fonds der Basellandschaftlichen Kantonalbank erzielte einen Wertzuwachs von 55.5 Prozent. Den zweiten Platz belegt eine Strategie von Viac mit 44.2 Prozent, gefolgt von einer Strategie von Frankly mit 41.4 Prozent.
«Der Fonds der Basellandschaftlichen Kantonalbank setzt vor allem auf US-Aktien. Darunter sind Titel wie Nvidia, Alphabet und Broadcom. Diese haben in den vergangenen fünf Jahren stark zugelegt», sagt Felix Oeschger, Experte bei moneyland.ch.
Die folgenden zehn Vorsorgefonds und Anlagestrategien erzielten in den vergangenen fünf Jahren die höchste Nettorendite. Berücksichtigt wurden die Gebühren der Anbieter sowie die Produktkosten der jeweiligen Anlageprodukte.
Erhalten Sie die ausführliche Übersicht zu den Renditen von Schweizer Vorsorgefonds bequem und kostenlos per E-Mail. Vorsorgefonds-Analyse 2026
Grosse Renditeunterschiede
Über alle 60 Fonds und Anlagestrategien gibt es eine grosse Bandbreite. Während der beste Vorsorgefonds eine Nettorendite von 55.5 Prozent erwirtschaftet hat, lag der schlechteste mit 7.2 Prozent im Minus. «Je nach Wahl des Vorsorgefonds oder der Anlagestrategie konnte man sein Geld in den letzten fünf Jahren um gut 50 Prozent vermehren oder aber einen Verlust einfahren. Dies zeigt eindrücklich, wie wichtig die Wahl des Anbieters und Produkts in der Säule 3a ist», so Felix Oeschger.
Im Mittel (Median) beträgt die Nettorendite 15 Prozent. Oder anders gesagt: Die Hälfte aller Angebote hat eine Rendite von mehr als 15 Prozent erzielt, die andere Hälfte eine tiefere.
Angebote mit hohen Aktienanteilen liegen vorne
Die Börsen blicken auf fünf gute Jahre zurück: Der Schweizer Leitindex SPI legte in dieser Periode um knapp 30 Prozent zu, der globale Aktienindex MSCI World für Schweizer Anlegerinnen und Anleger sogar 61 Prozent. Deshalb überrascht es nicht, dass Wertschriftenlösungen mit einem hohen Aktienanteil die Tabelle dominieren.
Besonders deutlich zeigt das der Blick auf die Tabellenspitze: Die acht Produkte mit der besten Nettorendite haben allesamt einen Aktienanteil von mindestens 80 Prozent. Auch die Entwicklung der US-Technologieaktien hat die guten Renditen begünstigt: «Die meisten dieser Vorsorgeprodukte sind nennenswert in Technologiewerte investiert. Und die sind in den vergangenen fünf Jahren besonders gut gelaufen», sagt Felix Oeschger.
Das gilt nicht nur für die Spitze: Alle 23 Produkte mit einem Aktienanteil von mindestens 70 Prozent befinden sich unter den 30 Angeboten mit der besten Wertentwicklung.
Immer mehr Vorsorge-Apps
Das Angebot an Vorsorge-Apps wächst laufend. Neue Anbieter drängen auf den Markt, zuletzt am 19. Oktober Findependent. Seit Ende 2025 haben auch Alpian, Neon und Pilla ein Säule-3a-Angebot im Sortiment. Da diese Lösungen noch keine fünf Jahre existieren, können sie in dieser Analyse nicht berücksichtigt werden.
Auch das Vorsorgeprodukt von True Wealth ist für diese Analyse mit knapp vier Jahren noch nicht lange genug auf dem Markt. Der Anbieter weist nach eigenen Berechnungen gute Fünfjahresrenditen aus. In der Auswertung hat moneyland.ch jedoch nur Produkte berücksichtigt, die effektiv während voller fünf Jahre angeboten wurden.
Anlagen in Wertschriften haben Risiken
Anlegerinnen und Anleger sollten sich der Risiken bewusst sein: Höhere Renditechancen an den Finanzmärkten sind mit grösseren Verlustrisiken verbunden. Insbesondere kurzfristig kann das Vermögen stark schwanken. Wer damit nicht umgehen kann, sollte Vorsorgefonds eher meiden. Ein Säule-3a-Konto bietet mehr Sicherheit, aber auch deutlich geringere Renditechancen.
Bei einem langen Anlagehorizont sind Verluste unwahrscheinlich. Anlegerinnen und Anleger sollten dennoch bedenken, dass Verluste auch über lange Zeiträume nicht ganz ausgeschlossen werden können. «Wer noch mindestens zehn Jahre bis zur Pensionierung vor sich hat und keinen Vorbezug plant, kann zwischenzeitliche Kursrückgänge in der Regel aussitzen», erklärt Felix Oeschger.
Vergleiche und Ratgeber helfen weiter
Wie die Analyse in dieser Medienmitteilung zeigt, gibt es grosse Unterschiede zwischen den verschiedenen Angeboten. Im interaktiven Vergleich auf moneyland.ch lassen sich die Kosten und Gebühren einer Vielzahl von Vorsorgefonds und Apps umfassend vergleichen. Zudem kann die Performance für ein, drei, fünf und zehn Jahre verglichen werden.
Ausserdem bietet moneyland.ch neben zahlreichen Ratgeber-Artikeln zur Säule 3a auch einen ausführlichen Produktvergleich von Vorsorge-Apps zum Download an.
Methodik
Der Online-Vergleichsdienst moneyland.ch hat für die Analysen in dieser Medienmitteilung ausschliesslich Vorsorgefonds und Anlagestrategien der Säule 3a berücksichtigt.
Analysezeitraum: 30. September 2021 bis 30. September 2026.
Die Analyse umfasst die wichtigsten Schweizer Anbieter, darunter sechs Banken mit Filialen in der ganzen Schweiz (UBS, Raiffeisen, Postfinance, Migros Bank, Valiant und Bank Cler), die vier grössten Kantonalbanken (Zürcher Kantonalbank, Basler Kantonalbank, Luzerner Kantonalbank, Waadtländische Kantonalbank) sowie die beiden führenden Vorsorge-Apps Viac und Frankly. Für jeden Anbieter wurden alle Fonds der Fondsfamilie mit dem grössten Anlagevolumen berücksichtigt. Zusätzlich flossen weitere Produkte in die Auswertung ein.
Folgende Gebühren wurden berücksichtigt:
Nettorendite:
Viac ist der einzige in dieser Analyse berücksichtigte Anbieter, der keine Vorsorgefonds anbietet, sondern auf Anlagestrategien setzt. Dabei wird das Geld direkt in verschiedene Indexfonds oder ETF investiert.

 protected by