Auf einen Blick: Die wichtigsten Vorsorge-Tipps der BKB-Vorsorgeexpertinnen
- Säule 3a frühzeitig aufbauen: Vorsorgekonto eröffnen, regelmässig die persönliche Säule 3a stärken und vom Zinseszinseffekt profitieren – bereits mit kleinen Beträgen (z.B. 50 CHF im Monat).
- Vorsorgelücken schliessen: AHV-IK-Auszug und Pensionskassenausweis regelmässig prüfen lassen, um lebenslange Rentenkürzungen zu verhindern.
- Pensionierung ab 50 planen: In einer professionellen Finanzplanung Möglichkeiten zur Optimierung aufzeigen lassen und Finanzen auf den gewünschten Pensionierungszeitpunkt ausrichten.
- Nachlass regeln: In der Nachlassplanung Themen wie Vorsorgeauftrag, Testament, Erbvertrag & Co. besprechen um gesetzliche Pflichtteile optimal zu nutzen und Erbstreitigkeiten zu vermeiden.
Der BKB Podcast «Vorsorge hoch drei»
Der Podcast der Basler Kantonalbank für mehr Klarheit rund um Rente, Vorsorge und finanzielle Planung mit:
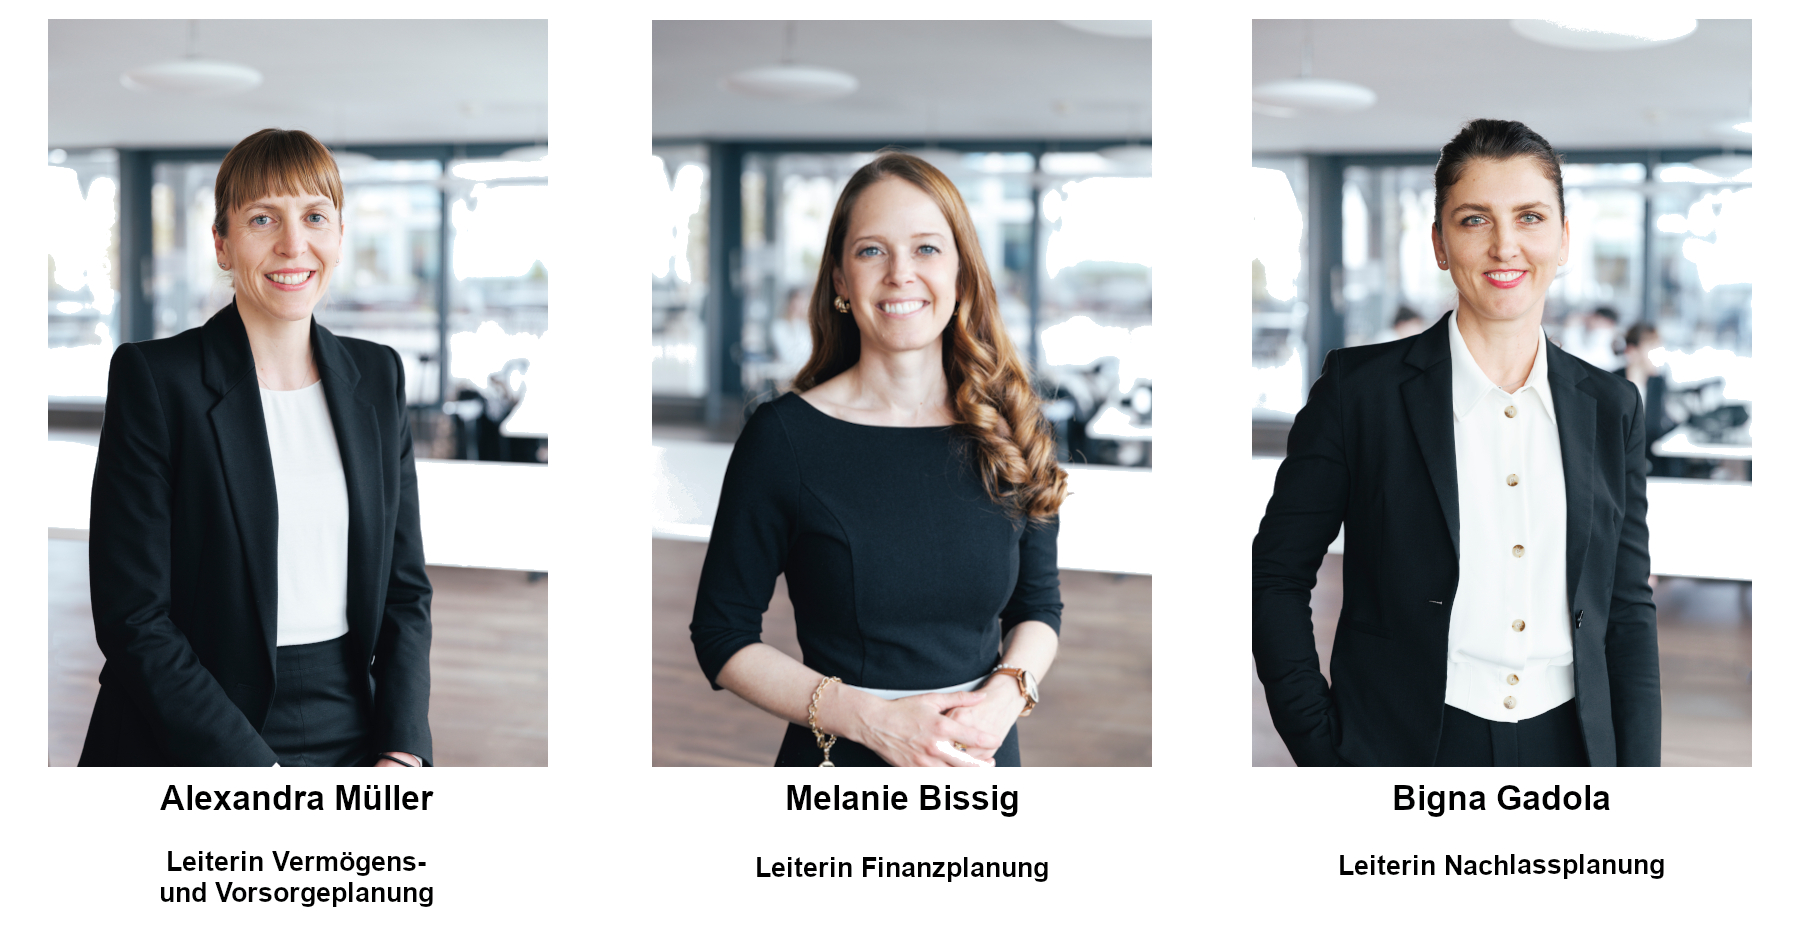
- Alexandra Müller, Leiterin Vermögens- und Vorsorgeplanung, BKB
- Melanie Bissig, Leiterin Finanzplanung, BKB
- Bigna Gadola, Leiterin Nachlassplanung, BKB
Weil Vorsorge nicht kompliziert sein muss:
Jetzt ansehen oder anhören
Ralf Beyeler: Bigna, Melanie und Alexandra, als Vorsorgeexpertinnen sorgt ihr mit dem Podcast «Vorsorge hoch drei» seit kurzem für Klarheit rund um Vorsorge, Rente, finanzielle Planung und Nachlass. Wie sind die ersten Rückmeldungen?
Alexandra Müller: Die verständliche Sprache, die kurzen Folgen und die umsetzbaren Tipps kommen sehr gut an. Viele merken: Schon einfache Massnahmen helfen. Gross war zum Beispiel auch die Resonanz zum IK-Auszug, dem Auszug aus dem individuellen Konto der AHV. Viele wollten wissen, wie sie damit fehlende Beitragsjahre und drohende AHV-Rentenlücken erkennen und schliessen können.
Melanie Bissig: Ja, einige haben nun erstmals einen IK-Auszug bestellt. Viele haben jetzt auch mehr Vertrauen in Aktienanlagen in der Säule 3a.
Ralf Beyeler: Wie erlebt ihr eure neue Rolle als Podcast-Hosts?
Bigna Gadola: Trotz unserer Erfahrung an Kundenanlässen und im TV mussten wir uns anfangs finden. Auch ein freies Gespräch braucht Leitplanken, damit die wichtigen Informationen ankommen.
Ralf Beyeler: Was umfassen Vorsorge-, Finanzplanung und Nachlassberatung konkret?
Melanie Bissig: Die Vorsorge- und Finanzplanung analysiert die Einnahmen, Ausgaben und das Vermögen von heute bis weit nach der Pensionierung. Wir klären gemeinsam Fragen wie «Kann ich nach der Pensionierung meinen Lebensstandard halten?», «Wie sorge ich als Angestellter oder als Unternehmerin am besten für morgen vor?», «Wie kann ich bis zur Pensionierung noch Steuern sparen?». Der Übergang in den Ruhestand lässt sich verschieden gestalten, mit unterschiedlichen finanziellen Folgen. Dafür erstellen wir einen individuellen, chronologischen Umsetzungsplan für die persönliche Altersvorsorge.
Bigna Gadola: In der Nachlassplanung klären wir: Wie hoch sind die Pflichtteile? Wer erbt was und brauche ich einen Erbvertrag? Wer entscheidet für mich, wenn ich durch Krankheit oder Unfall urteilsunfähig werde? Wer setzt meinen Willen um? Oft bleibt viel Spielraum ungenutzt, bis das Gesetz entscheidet. Wer früh handelt, kann selbst gestalten.
Alexandra Müller: Als Leiterin Vermögens- und Vorsorgeplanung führe ich diese Themen zusammen. Wir erklären den immer komplexeren «Vorsorge-Dschungel» verständlich und helfen bei der Umsetzung – für eine optimale finanzielle Vorbereitung auf die Zukunft.
Ralf Beyeler: Die Säule 3a ist ein wichtiges Vorsorgeinstrument. Welche Fragen dazu begegnen euch häufig?
Melanie Bissig: Viele wissen nicht, dass sie auch im Pensionierungsjahr noch einzahlen können. Oder dass sie bei einer Frühpensionierung nicht alle 3a-Konten sofort beziehen müssen, sondern bis zum Referenzalter 65 Zeit haben. Bei Haupt- und Nebenerwerb stellt sich die Frage: Gilt der «grosse» oder der «kleine» Säule-3a-Betrag – oder beides? Auch beschäftigt viele, wie lange 3a-Einzahlungen möglich sind, wenn man über das Pensionierungsalter hinaus arbeitet. Das ist bei einem AHV-pflichtigen Einkommen im Übrigen bis Alter 70 möglich.
Ralf Beyeler: Die Auswahl an 3a-Lösungen wächst, auch durch digitale Anbieter. Was bietet die Basler Kantonalbank?
Alexandra Müller: Die Qualität ist bei jeder Lösung zu prüfen. Günstig heisst nicht automatisch gut. Die Basler Kantonalbank bietet hochwertige Anlage- und Vorsorgeprodukte wie das klassische Vorsorgekonto, die unterschiedlichen BKB Anlagelösungen Vorsorgesparen, persönliche Beratung und langfristige Begleitung vor Ort. Vor allem bei wichtigen Lebensereignissen wie Heirat, Familiengründung, Immobilienerwerb oder Pensionierung und Unternehmensnachfolge zählt diese Nähe. Spätestens dann, besser schon früher, kommen wir ins Spiel.
Ralf Beyeler: Apropos «früher»: Was ratet ihr jungen Menschen beim Berufseinstieg?
Melanie Bissig: Zuerst überlegen: Wie viel kann ich sparen und möchte ich in Wertschriften investieren? Dafür lohnt sich eine Säule 3a. Es muss nicht gleich der maximale 3a-Betrag sein, jeder Franken zählt. Wer von 20 bis 65 jährlich den Säule 3a-Maximalbetrag mit hohem Aktienanteil investiert, hat bei der Pensionierung voraussichtlich rund 1.9 Millionen Franken zur Verfügung, mit dem Maximalbetrag 2027 sogar 2.1 Millionen. Das zeigt die Kraft des Zinseszinses. Was danach übrig bleibt, kann man für kurzfristige Ziele wie eine Reise sparen oder investieren. Eine Vertrauensperson oder der Kundenberater beziehungsweise Kundenberaterin des Vertrauens hilft, das Passende zu finden.
Ralf Beyeler: Bei der Familiengründung sinken oft Arbeitspensum und Vorsorgebudget.
Alexandra Müller: Bigna und ich kennen das aus eigener Erfahrung. Reduziert eine Person – oft die Frau – ihr Pensum, entsteht häufig eine Vorsorgelücke. Trotzdem bleibt manchmal Geld übrig. Monatlich 50 Franken in einem Sparplan mit dem höchsten Aktienanteil ergeben nach 18 Jahren rund 20’000 Franken für das volljährige Kind. Das Investieren macht hier den Unterschied.
Bigna Gadola: Mein Ex-Mann und ich haben unsere Finanzen vor der Geburt unserer Tochter damals besprochen. Transparenz und Gleichberechtigung zählen, auch in der Säule 3a. Ich kenne Paare, bei denen nur der Mann weiter einzahlt. Dabei ist Vorsorge gerade für Frauen so wichtig. Aufgrund von Teilzeitarbeit, Gender Pension Gap, Konkubinat usw. droht sonst eine Vorsorgelücke. Wer sich gemeinsam für Kinder entscheidet, sollte aus meiner Sicht für beide gleich viel einzahlen – auch wenn es nur 50 oder 100 Franken monatlich sind. Die Geburt des ersten Kindes ist zudem ein guter Zeitpunkt, um Sorgerechtsverfügung, Vorsorgeauftrag, Patientenverfügung und Testament zu prüfen, beziehungsweise zu erstellen.
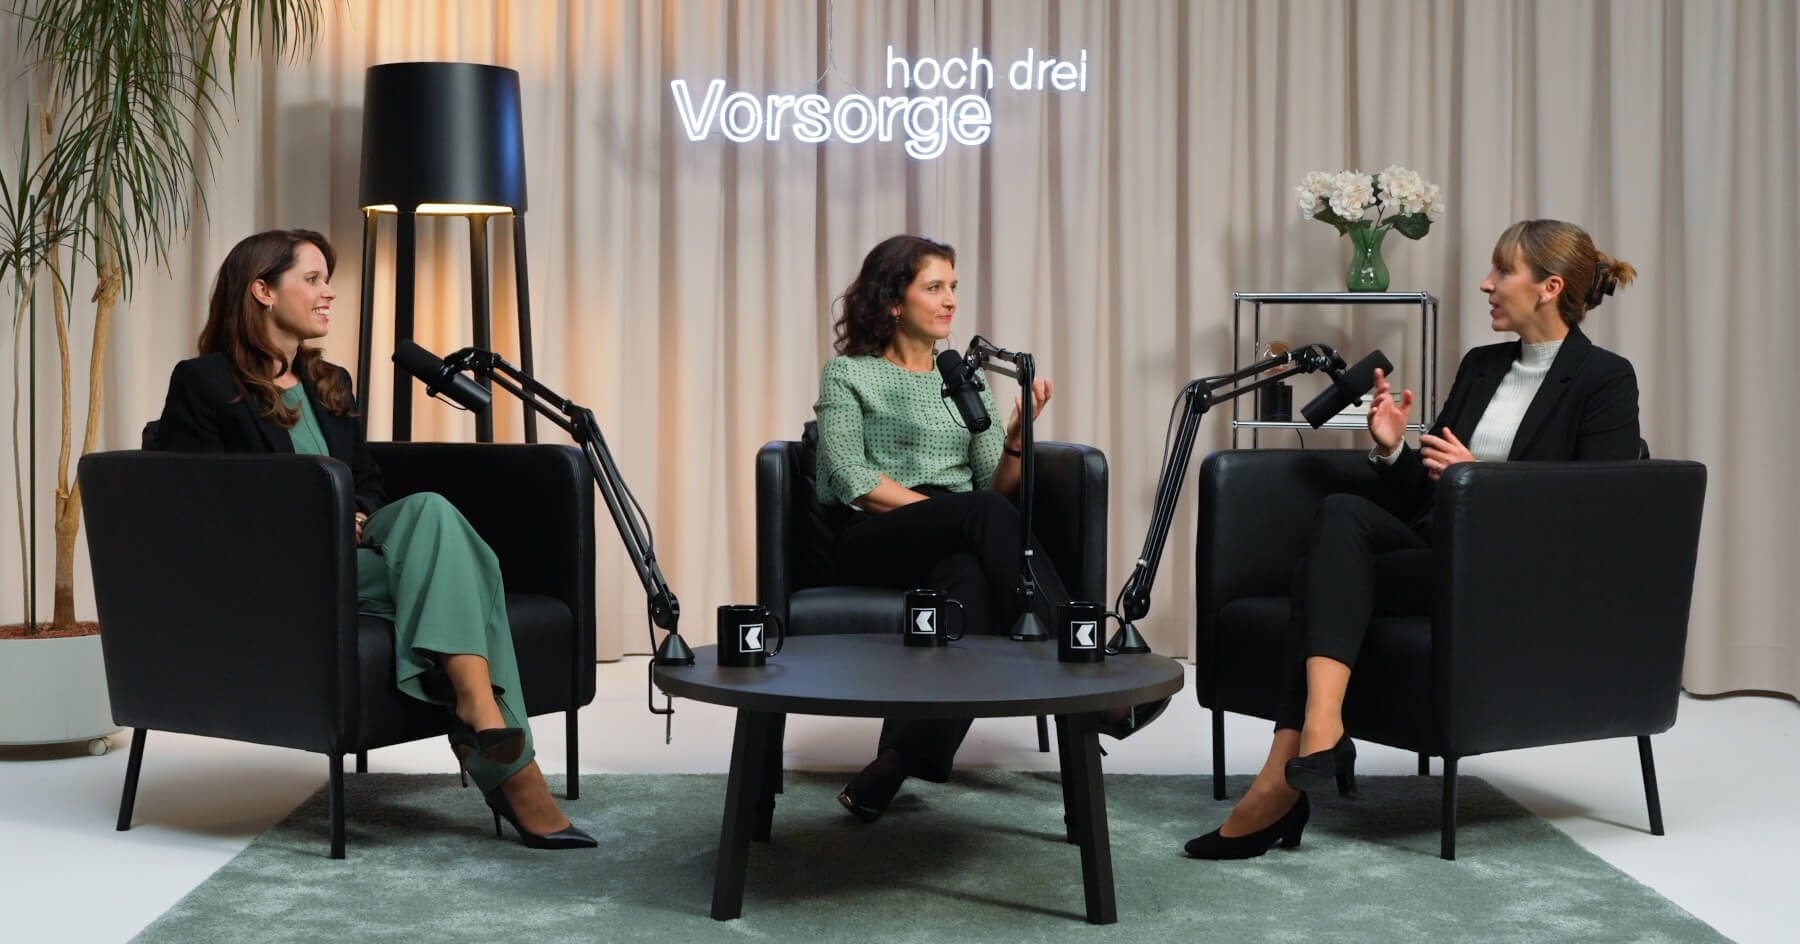
Bild: Aufnahme einer Folge des BKB Podcasts «Vorsorge hoch drei» (v.l.n.r.): Melanie Bissig (Leiterin Finanzplanung, BKB), Bigna Gadola (Leiterin Nachlassplanung, BKB) und Alexandra Müller (Leiterin Vermögens- und Vorsorgeplanung, BKB)
Ralf Beyeler: Und wann sollte ich meinen Nachlass regeln, wenn ich keine Kinder habe?
Bigna Gadola: Lieber früher als später. Die eigene Vergänglichkeit ist für viele kein emotional einfaches Thema. Man sollte die Perspektive aber umkehren: Ich mache es für meine Liebsten. Damit sie abgesichert sind und im Ernstfall kein Streit entsteht. Dabei kann ich nicht nur meine Kinder, sondern auch Partnerin, Partner, Verwandte und andere mir nahestehenden Personen absichern.
Ralf Beyeler: Wird die Regelung des eigenen Nachlasses zu oft aufgeschoben?
Bigna Gadola: Definitiv. Ist alles geregelt, fällt vielen ein Stein vom Herzen. Eine Kundin sagte: «Es ist befreiend – und ich sterbe ja deswegen nicht früher, nur weil ich das jetzt gemacht habe.» Auch wichtig: Familien und Menschen mit Eigenheim sollten klären: Möchte ein Kind das Haus übernehmen? Kommt eine Übertragung zu Lebzeiten infrage? Auch Erbvorbezüge gehören auf den Tisch.
Ralf Beyeler: Woran entzünden sich Erbstreitigkeiten häufig?
Bigna Gadola: Meist erleben wir Erbstreit wegen alter Vorbezüge. Nach dem Tod der Eltern heisst es: «Mein Bruder hat vor 30 Jahren 50’000 Franken bekommen, ich nicht.» Deshalb laden wir zum Nachlassgespräch oft auch die Kinder ein. Kommt es doch einmal hart auf hart, suchen unsere Fachpersonen durch professionelle Mediation aussergerichtliche Lösungen, die für alle Beteiligten passen und Zeit und Geld sparen.
Ralf Beyeler: Mit etwa 50 rückt die Pensionierung näher. Was wird in dieser Lebensphase wichtig?
Melanie Bissig: Ab 50 fragt man sich immer häufiger: Wann möchte ich in Pension gehen? Reichen die Einnahmen später? Ist eine Frühpensionierung möglich? Beziehe ich das Pensionskassenguthaben als Rente oder Kapital oder als eine Kombination davon? Wie kann ich dabei meine Steuern optimieren? Ist die Tragbarkeit meiner Hypothek im Alter gegeben? Möglicherweise lässt sich die eigene Vorsorgesituation durch nachträgliche Einzahlungen in die Säule 3a oder mit einem Pensionskasseneinkauf zusätzlich stärken. Eine Finanz- und Vorsorgeplanung schafft Klarheit und Spielraum für rechtzeitige Anpassungen.
Ralf Beyeler: Was zeigt die kürzlich erschienene BKB Vorsorgestudie «Glücklich älter werden»?
Alexandra Müller: Die BKB Vorsorgestudie zeigt deutlich: Private Vorsorge gewinnt an Bedeutung. 2007 nutzte knapp ein Drittel der Angestellten in Basel die Säule 3a, 2022 waren es bereits 46 Prozent. Dennoch haben vier von zehn Personen zwischen 50 und 64 keinen klaren Pensionierungsplan. Mehr als die Hälfte der Pensionierten in Basel ist dabei glücklicher als vor ihrer Pensionierung: Sie haben mehr Zeit für Familie, Freunde und Hobbys und mehr Freiheiten. Doch Zufriedenheit hängt auch stark von den Finanzen ab. Wer sich rechtzeitig vorbereitet, ist im Vorteil.
Ralf Beyeler: Was unterscheidet Basel von anderen Schweizer Städten – vielleicht auch hinsichtlich Vorsorgeberatung?
Alexandra Müller: Basel ist weltoffen und zugleich fest in der Region verwurzelt. Hier treffen Menschen aus aller Welt, eine lebendige Kunst- und Kulturszene und eine starke lokale Verbundenheit aufeinander. Diese Vielfalt spüren wir auch in der Beratung: Unsere Kundinnen und Kunden bringen ganz unterschiedliche Lebensentwürfe und finanzielle Fragen mit. Die Beratung ist breiter und komplexer als andernorts. Der Grund: Als internationaler Pharma- und Chemie-Hotspot zieht die Stadt im Dreiländereck viele Expats – sehr gut ausgebildete Fachkräfte aus dem Ausland – an. Wir beraten daher Kundinnen und -kunden häufig auf Englisch rund um ihre Vorsorge- und Unternehmen und KMU auch rund um ihre Nachfolgeplanung.
Melanie Bissig: Basel ist aus Sicht der Vorsorge-, Finanz- und Nachfolgeplanung eine der spannendsten Städte der Schweiz. Was Zürich für IT-Fachkräfte ist, ist Basel für uns Finanzplanerinnen. Auch punkto Unternehmensnachfolge gibt es zum Beispiel noch sehr viel zu tun: Für 61 der 163 befragten KMU in der Nordwestschweiz bleibt die Finanzierung der Unternehmensnachfolge noch immer ungelöst. Das zeigte kürzlich die diesjährige BKB Studie Nachfolgeplanung von KMU in der Nordwestschweiz.
Bigna Gadola: Hinzu kommt die ausgeprägte Stiftungs- und Philanthropiekultur in Basel. Basel-Stadt hat mit 45 Stiftungen pro 10’000 Einwohnerinnen und Einwohner die höchste Stiftungsdichte aller Kantone. Schenkungen an Stiftungen oder die Gründung einer eigenen Stiftung beschäftigen viele unserer Kundinnen und Kunden, vor allem auch im Private Banking.
Ralf Beyeler: Wie sorgt ihr selbst vor? Habt ihr persönliche Vorsorge-Tipps?
Alexandra Müller: Kaum zu glauben, aber wahr: Meine eigene Vorsorge kommt manchmal wirklich etwas zu kurz (lacht). Ich investiere per Dauerauftrag im freien Vermögen und in der Säule 3a in Aktien. Wichtig ist mir eine Liquiditätsreserve. Was noch auf meiner To-do-Liste steht: Meinen Vorsorgeauftrag und mein Testament mit Bigna aktualisieren. Die jetzigen Versionen habe ich erstellt, als mein Sohn noch gar nicht auf der Welt war.
Melanie Bissig: Ich zahle monatlich in eine 3a-Lösung mit hohem Aktienanteil ein. Dabei erlauben mir mehrere Vorsorgekonten später einen steueroptimierten gestaffelten Bezug. Zusätzlich investiere ich in Aktien – mit 38 habe ich noch einen langen Anlagehorizont. Zum Nachlass hat mich Bigna schon sehr kompetent beraten.
Bigna Gadola: Ich lege meine dritte Säule seit sieben oder acht Jahren in Aktien an und bin sehr zufrieden. Beim Nachlass habe ich meine Regelungen immer an meine Lebensereignisse angepasst. Meine Tochter wird bald zehn – da brauche ich die Sorgerechtsverfügung nicht mehr zwingend. Meinen Vorsorgeauftrag habe ich schon mehrfach neu geschrieben. Ein Testament habe ich derzeit nicht: Die gesetzliche Regelung, wonach meine Tochter alles erbt, passt für mich.
Vorsorge beginnt mit einem Plan
Haben Sie einen Plan für Ihre Vorsorge? Wir analysieren Ihre Vorsorgesituation und entwickeln eine Strategie, die auf Ihre Bedürfnisse abgestimmt ist. Vereinbaren Sie noch heute Ihr persönliches Beratungsgespräch.
Beratungsgespräch vereinbaren
Vorsorgekonto online eröffnen
Über die Basler Kantonalbank
Die Basler Kantonalbank (BKB) ist die führende Universalbank der Region Basel. Mit dem gesetzlichen Leistungsauftrag des Kantons Basel-Stadt ist sie ihrer Region seit 1899 verpflichtet und engagiert sich für eine hohe Lebensqualität in der Stadt. Sie bietet Privat- und Geschäftskundschaft, der Private-Banking-Kundschaft sowie institutionellen Anlegerinnen und Anlegern ein ganzheitliches Angebot an Finanzdienstleistungen – insbesondere auch umfassende Beratung zu Anlage- und Vorsorgethemen. Im Private Banking mit rund 100 Expertinnen und Experten bietet die Basler Kantonalbank Kundinnen und Kunden mit komplexen Vermögenssituationen eine ganzheitliche 360-Grad-Beratung an.
BKB: Die Vorsorgebank in Basel und Nordwestschweiz
Als Vorsorgespezialistin in Basel und Nordwestschweiz unterstützt die Basler Kantonalbank Private und KMU bei ihrer finanziellen Vorsorge und Nachfolgeplanung. Sie bietet eine umfassende Beratung rund um die Vermögens- und Finanzplanung, Pensionierung, Nachlass, Steuern und mehr.
Mehr zum Thema Vorsorge