

Schweizer Vorsorge-Apps
Erhalten Sie die ausführliche Übersicht zu den Schweizer Vorsorge-Apps sowie die dazugehörige Kostensimulation bequem und kostenlos per E-Mail.
Die Säule 3a über ein Smartphone zu verwalten ist bequem. Doch wie viel kosten die Vorsorge-Apps wirklich? Die neueste Kostensimulation von moneyland.ch zeigt die Kosten über einen Zeitraum von zehn Jahren. Je nach Anbieter variieren die Kosten zwischen rund 400 und 2500 Franken.
Für die meisten Schweizerinnen und Schweizer ist das Smartphone ein wichtiger Begleiter im Alltag. Es erstaunt daher nicht, dass immer mehr Anlegerinnen und Anleger auch für die Säule 3a eine App nutzen. Neben einer einfachen Bedienung werben die Anbieter zudem mit günstigen Konditionen um Kundinnen und Kunden.
Erst vor rund neun Jahren wurde die erste Vorsorge-App in der Schweiz lanciert. Marktführer Viac verwaltet inzwischen mehr als acht Milliarden Franken, Frankly leicht weniger als sieben Milliarden Franken. Jedoch ist der Markt umkämpft: Zahlreiche weitere Anbieter werben um Kundschaft.
Kostensimulation über zehn Jahre
Der unabhängige Online-Vergleichsdienst moneyland.ch hat berechnet, welche Kosten bei Schweizer Vorsorge-Apps über zehn Jahre anfallen. Die Modellrechnung geht von einer monatlichen Einzahlung von 500 Franken über eine Dauer von zehn Jahren aus. Insgesamt werden so 60'000 Franken einbezahlt. Die Anlegerin oder der Anleger investiert in Wertschriftenlösungen mit einem sehr hohen Aktienanteil (95 bis 100 Prozent).
Für die Kostensimulation hat moneyland.ch sowohl die Pauschalgebühren der Vorsorge-App als auch die Produktkosten (TER) der eingesetzten Anlageinstrumente berücksichtigt.
«Bei der Wahl einer Vorsorge-App sind die Kosten besonders wichtig. Sie belasten das Anlageergebnis, unabhängig von der Börsenentwicklung. Die künftige Wertentwicklung lässt sich nicht verlässlich vorhersagen. Die aktuellen Gebühren und Produktkosten lassen sich dagegen gut vergleichen», sagt Felix Oeschger, Experte bei moneyland.ch.
True Wealth vor Newcomer Findependent
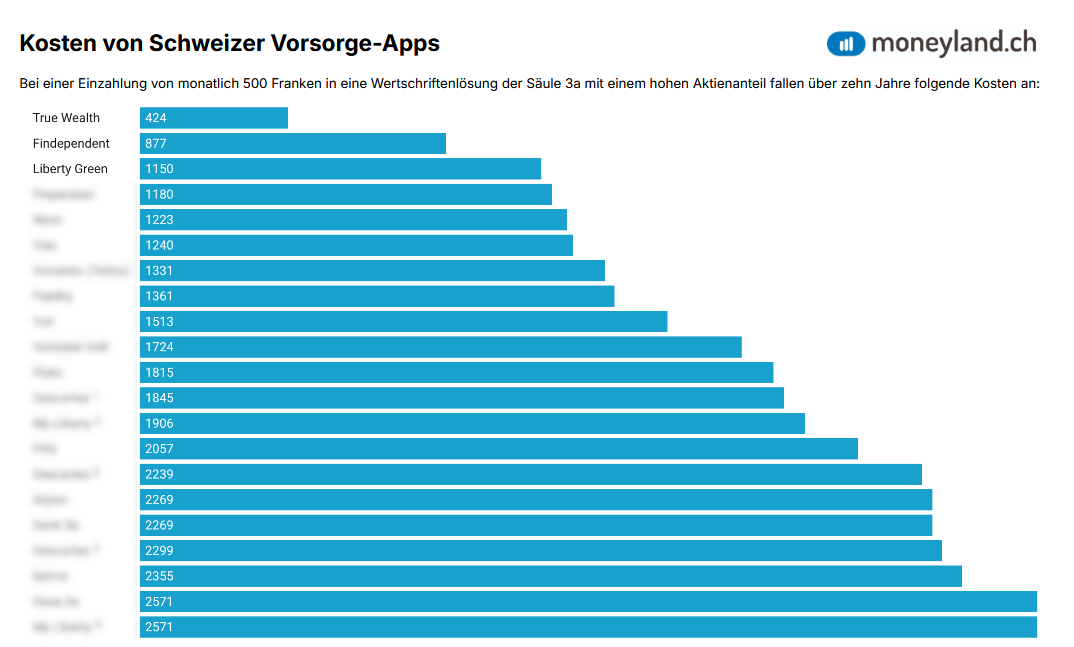
Die Kostenanalyse von moneyland.ch zeigt einen klaren Sieger: Mit deutlichem Abstand ist True Wealth mit Gesamtkosten über zehn Jahre von 424 Franken am günstigsten. Den zweiten Platz belegt Findependent mit Gesamtkosten von 877 Franken. Findependent wird erst im Oktober mit seinem Vorsorgeangebot starten.
Liberty Green liegt mit Gesamtkosten von 1150 Franken auf dem dritten Platz. Während die anderen Anbieter auf breit diversifizierte Portfolios setzen, besteht die Anlagestrategie von Liberty Green nur aus rund 30 Einzeltiteln. «Mit rund 30 Einzeltiteln ist das Portfolio von Liberty Green deutlich weniger breit diversifiziert als die Anlagestrategien anderer Vorsorge-Apps. Die meisten anderen Vorsorge-Apps nutzen ETF oder Indexfonds, die eine deutlich breitere Streuung ermöglichen», erklärt Felix Oeschger.
Die beiden grössten Schweizer Vorsorge-Apps Viac und Frankly landen mit Gesamtkosten von rund 1300 Franken im oberen Drittel der Tabelle. Die Kosten aller untersuchten Vorsorge-Apps für die Säule 3a zeigt diese Grafik.
Neben den Kosten sollten auch weitere Auswahlkriterien berücksichtigt werden. So gibt es beispielsweise grosse Unterschiede in der Auswahl der angebotenen Anlagestrategien. Bei einigen Vorsorge-Apps können einzelne ETF oder Indexfonds ausgewählt werden, je nach Anbieter ist auch eine individuelle Gewichtung möglich. Eine detaillierte Übersicht über Schweizer Vorsorge-Apps finden Sie hier:
Erhalten Sie die ausführliche Übersicht zu den Schweizer Vorsorge-Apps sowie die dazugehörige Kostensimulation bequem und kostenlos per E-Mail.
Schweizer Vorsorge-Apps
Teuerste Vorsorge-Apps kosten rund 2500 Franken
Bei den teuersten Vorsorge-Apps betragen die Gesamtkosten rund 2500 Franken. Das ist sechsmal so viel wie beim günstigsten Anbieter.
Dennoch sind selbst die teureren Vorsorge-Apps im Vergleich zu vielen Vorsorgefonds deutlich günstiger. Eine Gegenüberstellung mit klassischen Vorsorgefonds zeigt: Bei einigen etablierten Banken summieren sich die Gesamtkosten über zehn Jahre schnell einmal auf 3000 bis 5000 Franken.
«Vorsorge-Apps sind häufig günstiger als klassische Vorsorgefonds. Da Säule-3a-Guthaben typischerweise über viele Jahre angelegt bleiben, wirken sich laufende Kosten besonders stark auf die Rendite und das Wachstum des Vorsorgevermögens aus. Ein Kostenvergleich lohnt sich deshalb besonders.», so Moneyland-Experte Oeschger.
Aktienanlagen erfordern einen langen Atem
Säule-3a-Apps eignen sich vor allem für Anlegerinnen und Anleger, die ihr Geld in Aktien oder andere Wertschriften investieren möchten. Anlagen in Wertschriften sind mit Risiken verbunden. Kursschwankungen und vorübergehende Verluste gehören an der Börse dazu. Auch langfristig können Verluste nie ausgeschlossen werden.
Über einen langen Anlagehorizont von mindestens zehn Jahren sind Verluste eher unwahrscheinlich. Doch die Rendite ist deutlich höher als auf einem herkömmlichen 3a-Konto.
Neuer Trend: Fonds ohne TER
Der aktuelle Vergleich von moneyland.ch zeigt eine interessante Marktentwicklung: Zahlreiche Vorsorge-Apps nutzen in Ihrer Anlagestrategie inzwischen auch gebührenfreie Fonds mit einer TER von 0.00 Prozent. Dazu gehören Findependent, Finpension, Fluks, Frankly, Neon, Viac und Yuh.
Relevant für die Kundinnen und Kunden bleiben unter dem Strich jedoch immer die Gesamtkosten, bestehend aus der Pauschalgebühr der App und den tatsächlichen Produktkosten.
Ratgeber zu Vorsorge-Apps
Der Ratgeber von moneyland.ch zu Vorsorge-Apps beantwortet zahlreiche Fragen zur dritten Säule über das Smartphone. Ein ausführlicher Vergleich mit weiterführenden Informationen ist als PDF abrufbar.
Methodik
Für diese Medienmitteilung hat der Online-Vergleichsdienst moneyland.ch die Kosten der in der Schweiz verfügbaren Vorsorge-Apps für die Säule 3a berechnet.
Diese Kostensimulation basiert auf der Annahme, dass während zehn Jahren jeden Monat 500 Franken in eine Wertschriftenlösung mit einem sehr hohen Aktienanteil (95 bis 100 Prozent) der Säule 3a einbezahlt werden. Berücksichtigt wurden sowohl die Pauschalgebühr der jeweiligen App als auch die Produktkosten (TER) der eingesetzten Anlageinstrumente. Bei der Kostensimulation handelt es sich um eine vereinfachte Modellrechnung. Es wird unter der Annahme gerechnet, dass es keinen Wertzuwachs auf den investierten Beträgen gibt. In der Praxis fallen die Gebühren in der Regel höher aus, da es meist einen Wertzuwachs gibt.
In die Auswertung eingeflossen sind folgende Vorsorge-Apps mit einem Säule-3a-Angebot: Findependent, Finpension, Frankly, Gioia 3a, Liberty Green, My Liberty, Pilla, Selma, True Wealth, Viac, Volt und Vorsento (Tellco). Ebenfalls berücksichtigt sind Schweizer Smartphone-Banken mit eigenem Säule-3a-Angebot: Alpian, Neon und Yuh. Zusätzlich umfasst der Vergleich weitere digitale Lösungen: Descartes (Zugang über Browser ohne eigene App), Denk 3a und Fluks (beide eigenständige Angebote, die in das E-Banking der St. Galler beziehungsweise Luzerner Kantonalbank integriert sind).
Die Auswertung bezieht sich ausschliesslich auf Wertschriftenlösungen der Säule 3a, nicht auf reine Kontolösungen und nicht auf Freizügigkeitslösungen. Rabatte und Spezialtarife für Kundinnen und Kunden mit weiteren Produkten beim gleichen Anbieter wurden nicht berücksichtigt.
Bei individuellen Portfolios können höhere Kosten entstehen, insbesondere wenn die Anlegerinnen und Anleger teurere Anlageinstrumente auswählen.
Schweizer Vorsorgefonds
BLKB Vorsorgefonds
BLKB iQ Fund - Responsible Equity
Vorsorgefonds mit geringen Kosten
3a und Freizügigkeit
Piguet Galland Vorsorgefonds
Depot: Waadtländische Kantonalbank
3a und Freizügigkeit
Verschiedene Varianten für Aktienanteil
 Deal des Tages
 Schweizer Vorsorgefonds
BLKB Vorsorgefonds
BLKB iQ Fund - Responsible Equity
Säule-3a-Konten
Cornèr 3a
Attraktive Verzinsung
3a-Steuerersparnis
Keine Kontoführungskosten
pilla
Mit 0,65 % einer der attraktivsten Zinssätze auf dem Markt
Online-Kontoeröffnung in nur wenigen Minuten
Angebote Anlegen & Vorsorge
Angebote Anlegen & Vorsorge
Discretionary Mandate
Bis zu CHF 100 geschenkt
Individuelle Portfolios & unbeschränkter Zugang zum Wealth Advisor
Tägliche Neugewichtung
Findependent
CHF 4000 gebührenfrei mit Code "moneyland"
Kostenloser E-Steuerauszug
Nachhaltige Anlagen
Postfinance E-Vermögensverwaltung
Digitale Vermögensverwaltung
Ab CHF 5000
Direkte Eröffnung möglich
Saxo Bank Spezialangebot
Spezialangebot: Rückerstattung der Courtagen bis CHF 200 während 90 Tagen
Lizenzierte Schweizer Bank (FINMA)
Gratis Expertenanalysen und Trading-Signale
Persönliche Vermögensverwaltung
Bis zu CHF 100 geschenkt
Kostenlos und unkompliziert per Videocall
Individuelle Anlagestrategie
Aktuelle Angebote
Aktuelle Angebote
Discretionary Mandate
Bis zu CHF 100 geschenkt
Individuelle Portfolios & unbeschränkter Zugang zum Wealth Advisor
Tägliche Neugewichtung
Swisscard Cashback Cards Amex
Ohne Jahresgebühren
Kartenduo Amex & Visa/Mastercard
Mit Cashback
Swissquote
Führende Schweizer Online-Bank mit FINMA-Lizenz
Gratis Multiwährungskonto & tiefe Gebühren
Zugang zu mehr als 3 Millionen Produkten (Aktien, ETF, Krypto und mehr)
PKZ Insider Card Visa
Welcome Bonus von CHF 100
Keine Jahresgebühr für immer
Doppelter Bonus bei PKZ und bis 1% weltweit
UBS Banking für Erwachsene
Konto inklusive Sparkonto und Karten bequem in der UBS Mobile Banking App eröffnen und verwalten
Plus KeyClub Bonusprogramm
CHF 50 Willkommensgeschenk
Zur Information
Über moneyland.ch
moneyland.ch ist der unabhängige Schweizer Online-Vergleichsdienst für Banken, Versicherungen und Telekom. Auf moneyland.ch finden Sie mehr als 100 neutrale Vergleiche und Rechner, hilfreiche Geldratgeber und aktuelle News. Die umfassenden Vergleichstools helfen Ihnen, den richtigen Anbieter in den Bereichen Versicherungen, Krankenkassen, Bankkonten, Karten, Kredite, Hypotheken, Trading und Telekom zu finden. Es gilt die Unabhängigkeitsgarantie.
Kategorien anzeigen
Jetzt Säule 3a vergleichen


 protected by