

.Applications de prévoyance
Recevez l'aperçu détaillé des applications de prévoyance suisses ainsi que la simulation de coûts correspondante facilement et gratuitement par e-mail.
Gérer les avoirs de son pilier 3a via un smartphone est pratique. Mais combien coûtent réellement les applications de prévoyance? La dernière simulation de coûts réalisée par moneyland.ch montre quels sont les coûts de chaque prestataire sur une période de dix ans. En fonction du prestataire concerné, les coûts varient entre environ 400 et 2500 francs.
Pour la plupart des Suissesses et des Suisses, le smartphone est devenu un compagnon incontournable de la vie quotidienne. Il n’est donc pas surprenant de constater que de plus en plus d'investisseuses et d’investisseurs utilisent également une application pour le pilier 3a. Outre une utilisation simple, les prestataires cherchent à s'attirer les faveurs des clientes et des clients en leur proposant des conditions avantageuses.
La première application de prévoyance n’a été lancée en Suisse qu’il y a environ neuf ans. Le leader du marché, Viac, gère désormais plus de huit milliards de francs, tandis que Frankly gère un peu moins de sept milliards. Le marché est toutefois très concurrentiel: de nombreux autres prestataires se disputent les faveurs de la clientèle.
Simulation des coûts sur dix ans
Le service de comparatif en ligne indépendant moneyland.ch a calculé les coûts engendrés par les applications suisses de prévoyance sur une période de dix ans. Le modèle de calcul se base sur un versement mensuel de 500 francs pendant dix ans. Au total, ce sont ainsi 60'000 francs qui sont versés. La personne qui investit place son argent dans des solutions de placement comportant une part très élevée d'actions (95 à 100%).
Pour effectuer cette simulation des coûts, moneyland.ch a pris en compte à la fois les frais forfaitaires de l’application de prévoyance et les frais liés aux produits (TER) des instruments de placement utilisés.
«Lors du choix d'une application de prévoyance, les coûts revêtent une importance particulière. Ils pèsent sur le rendement des placements, et cela quelle que soit l'évolution des marchés boursiers. Il est impossible de prédire de manière fiable quelle sera la performance future. En revanche, les frais actuels et les coûts des produits peuvent facilement être comparés », explique Felix Oeschger, expert chez moneyland.ch.
True Wealth devance le nouveau venu Findependent
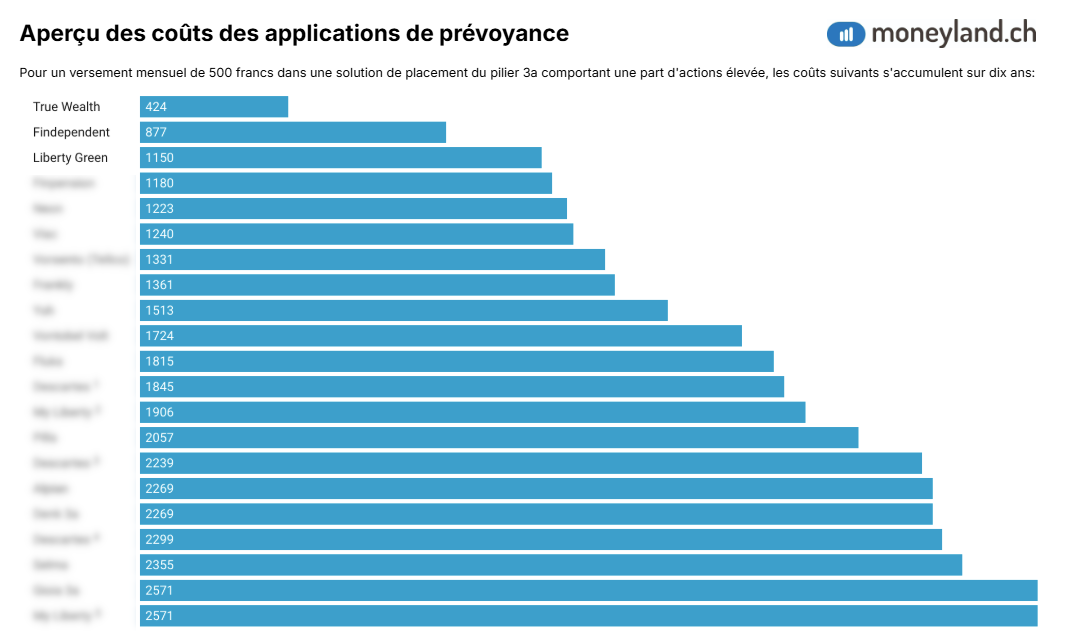
L’analyse des coûts réalisée par moneyland.ch désigne clairement un vainqueur: True Wealth s’impose largement en tête avec des coûts totaux sur dix ans de 424 francs. Findependent occupe la deuxième place avec des coûts totaux de 877 francs. A noter que Findependent ne lancera son offre de prévoyance qu’en octobre.
Avec des frais totaux s'élevant à 1'150 francs, Liberty Green se place au troisième range. Alors que les autres prestataires misent sur des portefeuilles largement diversifiés, la stratégie d'investissement de Liberty Green ne repose, elle, que sur une trentaine de titres individuels. «Avec une trentaine de titres individuels, le portefeuille de Liberty Green est nettement moins diversifié que les stratégies d’investissement des autres applications de prévoyance. La plupart des autres applications de prévoyance utilisent des ETF ou des fonds indiciels, qui permettent une diversification nettement plus large», explique Felix Oeschger.
Les deux plus grandes applications suisses de prévoyance, Viac et Frankly, se classent dans le tiers supérieur du tableau avec des coûts totaux atteignant environ 1'300 francs. Ce graphique présente les coûts de toutes les applications de prévoyance passées en revue pour le pilier 3a.
Hormis les coûts, d’autres critères de sélection doivent également être pris en compte. Il existe, par exemple, de grandes différences dans le choix des stratégies d’investissement proposées. Certaines applications de prévoyance permettent de sélectionner des ETF ou des fonds indiciels individuels, alors qu'une pondération personnalisée est également possible en fonction des prestataires. Vous trouverez un aperçu détaillé des applications suisses de prévoyance ici:
Recevez l'aperçu détaillé des applications de prévoyance suisses ainsi que la simulation de coûts correspondante facilement et gratuitement par e-mail.
.Applications de prévoyance
Les applications de prévoyance les plus chères coûtent environ 2'500 francs
Pour les applications de prévoyance les plus chères, les coûts totaux s’élèvent à environ 2'500 francs. C’est six fois plus que chez le prestataire le plus avantageux.
Pourtant, même les applications de prévoyance les plus chères restent nettement moins onéreuses que de nombreux fonds de prévoyance. Une comparaison avec les fonds de prévoyance classiques montre que, chez certaines banques bien établies, les coûts totaux sur dix ans peuvent rapidement atteindre entre 3'000 et 5'000 francs.
«Les applications de prévoyance sont souvent moins chères que les fonds de prévoyance classiques. Étant donné que les avoirs du pilier 3a restent généralement investis pendant de nombreuses années, les frais récurrents ont un impact particulièrement important sur le rendement et la croissance de la fortune de prévoyance. Il est donc particulièrement intéressant de comparer les coûts», explique M. Oeschger, expert chez Moneyland.
Les placements en actions demandent de la persévérance
Les applications «pilier 3a» s’adressent avant tout aux investisseuses et investisseurs qui souhaitent placer leur argent dans des actions ou d’autres titres. Les placements en titres comportent des risques. Les fluctuations de cours et les pertes temporaires sont indissociables de la vie des marchés. Même à long terme, on ne peut jamais exclure totalement le risque de subir des pertes.
Sur un horizon de placement à long terme, d'au moins dix ans, des pertes sont toutefois plutôt improbables. En revanche, le rendement obtenu est nettement supérieur à celui d’un compte 3a classique.
Fonds sans TER
Le comparatif actuel de moneyland.ch met en évidence une évolution intéressante sur les marchés: de nombreuses applications de prévoyance intègrent désormais dans leur stratégie d'investissement des fonds exemptés de frais, dont le TER est de 0,00%. Parmi celles-ci figurent Findependent, Finpension, Fluks, Frankly, Neon, Viac et Yuh.
Au final, ce sont toutefois toujours les coûts totaux, constitués des frais forfaitaires de l'application et des coûts réels des produits, qui restent l'aspect déterminant pour les clients.
Guide sur les applications de prévoyance
Le guide de moneyland.ch consacré aux applications de prévoyance répond à de nombreuses questions sur la gestion de ses avoirs du troisième pilier via un smartphone. Un comparatif détaillé accompagné d’informations complémentaires est disponible au format PDF.
Méthodologie
Pour ce communiqué de presse, le comparateur en ligne moneyland.ch a calculé les coûts des applications de prévoyance disponibles en Suisse pour la gestion des avoirs du pilier 3a.
Cette simulation de coûts repose sur l'hypothèse selon laquelle 500 francs sont versés chaque mois pendant dix ans dans une solution de placement en titres présentant une part très élevée d'actions (95 à 100 %) dans le cadre du pilier 3a. Elle tient compte à la fois des frais forfaitaires de l'application concernée et des frais liés aux produits (TER) des instruments de placement utilisés. Cette simulation des coûts est un modèle de calcul simplifié. Le calcul part de l’hypothèse qu’il n’y a pas de plus-value sur les montants investis. Dans la pratique, les frais sont généralement plus élevés, car il y a le plus souvent une plus-value.
L'analyse a porté sur les applications de prévoyance suivantes proposant une offre dans le cadre du pilier 3a: Findependent, Finpension, Frankly, Gioia 3a, Liberty Green, My Liberty, Pilla, Selma, True Wealth, Viac, Volt et Vorsento (Tellco). Ont également été prises en compte les banques suisses sur smartphone qui proposent leur propre offre pour le pilier 3a: Alpian, Neon et Yuh. Le comparatif inclut en outre d’autres solutions numériques: Descartes (accès via un navigateur sans application dédiée), Denk 3a et Fluks (deux offres autonomes intégrées respectivement à l’e-banking de la Banque cantonale de Saint-Gall et de la Banque cantonale de Lucerne).
L’analyse porte exclusivement sur les solutions de titres du pilier 3a, et non pas les solutions de compte classiques, ni les solutions de libre passage. Les rabais et tarifs spéciaux accordés aux clientes et clients disposant d’autres produits auprès du même prestataire n’ont pas été pris en compte.
Les portefeuilles personnalisés peuvent entraîner des coûts plus élevés, notamment lorsque les investisseuses et les investisseurs choisissent des instruments de placement plus onéreux.
Fonds de prévoyance suisse
BLKB Vorsorgefonds
BLKB iQ Fund - Responsible Equity
Fonds de prévoyance à coûts bas
3a et libre passage
Fonds de prévoyance Piguet Galland
Dépôt: Banque Cantonale Vaudoise
3a et libre passage
Différentes variantes pour la part d'actions
 Offre du jour
 Fonds de prévoyance suisse
BLKB Vorsorgefonds
BLKB iQ Fund - Responsible Equity
Comptes du pilier 3a
Cornèr 3a
Taux d'intérêt attractif
Économie d'impôts 3a
Pas de frais de tenue de compte
pilla
Avec 0,65 %, l'un des taux d'intérêt les plus attractifs du marché
Ouverture de compte en ligne en quelques minutes seulement
Offres de placement et de prévoyance
Offres de placement et de prévoyance
Discretionary Mandate
Jusqu'à 100 CHF offerts
Portefeuilles individuels & accès illimité au conseiller en gestion de patrimoine
Rééquilibrage quotidien
Findependent
CHF 4000 sans frais avec code "moneyland"
Relevé fiscal électronique gratuit
Placements durables
PostFinance E-Gestion de fortune
Gestion de fortune numérique
A partir de 5000 CHF
Ouverture directe possible
Saxo Banque offre spéciale
Offre spéciale: remboursement des courtages jusqu'à CHF 200 pendant 90 jours
Banque suisse agréée (FINMA)
Analyses d'experts et signaux de trading gratuits
Gestion de patrimoine personnalisée
Jusqu'à 100 CHF offerts
Gratuit et simple par appel vidéo
Une stratégie d’investissement adaptée à vos objectifs
Offres actuelles
Offres actuelles
Discretionary Mandate
Jusqu'à 100 CHF offerts
Portefeuilles individuels & accès illimité au conseiller en gestion de patrimoine
Rééquilibrage quotidien
Swisscard Cashback Cards Amex
Sans frais annuels
En double exemplaire Amex & Visa/Mastercard
Avec retour d'argent
Swissquote
Première banque en ligne suisse avec licence FINMA
Compte multidevises gratuit & commissions basses
Accès à plus de 3 millions de produits (actions, ETF, crypto et plus)
PKZ Insider Card Visa
Welcome Bonus de CHF 100
Aucune cotisation annuelle à vie
Double bonus chez PKZ et jusqu’à 1% dans le monde entier
UBS Banking pour les adultes
Ouvrez et gérez votre compte, compte d’épargne et cartes facilement dans l’application UBS Mobile Banking
Plus programme de bonus KeyClub
Cadeau de bienvenue de 50 CHF
Information
Au sujet de moneyland.ch
moneyland.ch est le service comparatif suisse indépendant pour les banques, les assurances et les télécoms. Sur moneyland.ch, vous trouvez plus de 100 comparatifs et calculateurs neutres, des guides utiles et des actualités. Les outils de comparaison complets vous permettent de trouver les bons prestataires dans les domaines des assurances, des caisses maladie, des comptes bancaires, des cartes, des crédits, des hypothèques, de la bourse en ligne et des télécoms. La garantie d’indépendance s’applique.
Afficher catégories
Compte pilier 3a


 protected by