

Comparatif des produits d'assurance maladie
Recevez le comparatif détaillé des produits d'assurance maladie facilement et gratuitement par e-mail.
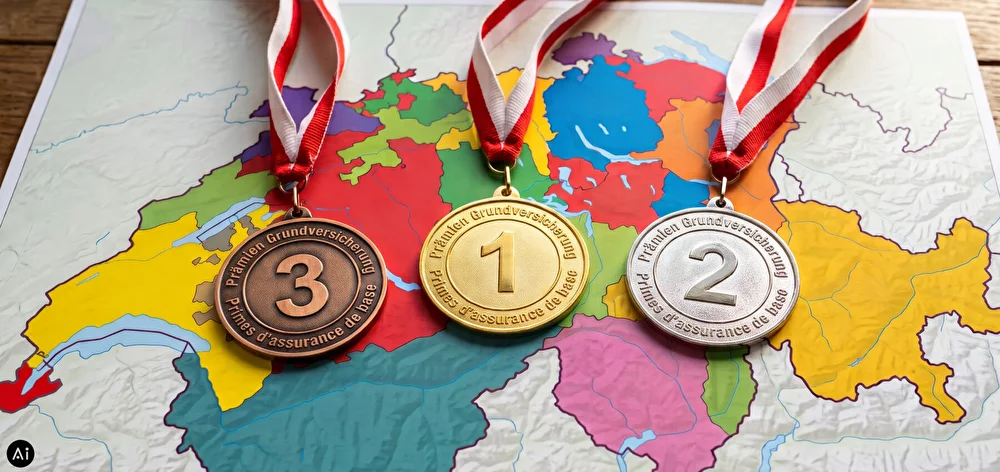
Le comparateur en ligne moneyland.ch a décerné des médailles d’or, d’argent et de bronze à différentes caisses maladie suisses pour les produits les plus avantageux qu'elles proposent dans l'assurance de base. L’analyse porte sur 152 produits offerts par l’ensemble des 32 assureurs maladie. Conclusion: une poignée de produits raflent à eux seuls la plupart des médailles.
Ces jours-ci, nombre d'habitantes et d'habitants reçoivent du courrier de leur caisse maladie comme chaque année à la même période. Celles-ci leur envoient en ce moment les primes pour l’année 2027. L’augmentation des primes s’élève en moyenne à 5%. C’est pourquoi de nombreux assurés vont se mettre en quête d’une solution moins chère. Une chose apparaît rapidement: il est difficile d'avoir une vue d'ensemble sur une offre de produits gigantesque.
En matière d’assurance de base, des caisses maladie suisses proposent jusqu’à sept franchises au choix ainsi que différents modèles d'assurance. Outre le modèle standard, les assurés peuvent également opter pour des modèles plus économiques tels que le modèle du médecin de famille ou le modèle Telmed.
Le service comparatif en ligne moneyland.ch a analysé en détail 152 produits d’assurance de base proposés par l’ensemble des 32 caisses d’assurance maladie suisses et a réalisé une analyse exhaustive sur cette base. Celle-ci montre comment ces produits se comparent par rapport à l’offre la moins chère de chaque catégorie.
Qui remporte le plus de médailles?
À l’instar des Jeux Olympiques et des championnats du monde, moneyland.ch décerne des médailles d’or, d’argent et de bronze à différentes caisses maladie. Ces médailles récompensent les produits les moins chers. Le tableau des médailles permet d’aborder le sujet de manière un peu plus ludique. Ce classement indique quels sont les produits qui montent le plus souvent sur le podium dans les 42 régions de primes suisses. L'analyse a été réalisée pour deux catégories: franchise de 300 francs et franchise de 2500 francs.
Le modèle économique reposant sur une application Agri Smart, proposé par Agrisano, remporte le plus grand nombre de médailles d’or, en occupant 24 fois la première place. «Cette offre d’Agrisano est donc la plus avantageuse dans la plupart des régions de primes en Suisse», explique Ralf Beyeler, expert financier chez moneyland.ch. Viennent ensuite les offres appelées Sanitas Telmed Basic qui obtient 18 médailles d’or, puis KPT Win Smart qui décroche dix médailles d’or.
La comparaison avec l’année précédente est également intéressante à plus d'un titre: «L’année dernière, Agri Smart d’Agrisano avait encore remporté 35 médailles d’or, contre seulement sept pour Sanitas. Agrisano parvient à défendre sa première place, mais Sanitas a désormais considérablement rattrapé son retard», poursuit Ralf Beyeler.
Si l'on prend en compte non seulement les médailles d'or, mais aussi celles d'argent et de bronze, un autre vainqueur se distingue. Win Smart de KPT rafle 35 médailles, suivi par Agri Smart d'Agrisano qui cumule 33 médailles. Sanitas Telmed Basic et ÖKK Casamed HMO remportent pour leur part chacun 29 médailles.
Combien coûtent les produits par rapport à la concurrence?
Pour répondre à cette question, moneyland.ch a également réalisé une analyse à l’échelle nationale. Seules les offres qui sont disponibles dans au moins 28 des 42 régions tarifaires ont été prises en compte dans cette analyse.
L’analyse montre dans quelle mesure les primes des différents produits d’assurance maladie se situent, en moyenne, au dessus de l’offre la moins chère. Plus le surcoût moyen est faible, plus un produit se démarquera par rapport à la concurrence.
Ici aussi, Agri Smart se place en tête: en moyenne, ce produit est 2,3% plus cher que l’offre la moins chère existant dans chaque cas. Cette offre est certes la moins chère dans de nombreuses régions, mais pas partout. Là où Agri Smart n’est pas la moins chère, le surcoût peut atteindre 13,7%. Il convient de noter que ce produit n’est pas disponible dans de nombreuses grandes villes suisses telles que Zurich, Genève, Lausanne, Lucerne et Saint-Gall.
Viennent ensuite certains produits proposés par KPT, Sanitas, ÖKK et Concordia. Ces produits sont en moyenne entre 3,3 et 4,7% plus chers que l’offre la meilleur marché dans chaque situation. Le surcoût pour ces produits peut atteindre 17,3% en fonction de la région tarifaire concernée. Il y a toutefois également des produits qui sont nettement plus chers. La moyenne la plus élevée s’élève à 39,2%. La majoration la plus élevée dans une région de primes donnée atteint 109,6%.
Recevez le comparatif détaillé des produits d'assurance maladie facilement et gratuitement par e-mail.Comparatif des produits d'assurance maladie
«Le fait que l’on puisse payer plus du double pour une assurance maladie dans une même région est un énorme écart. Il vaut donc la peine de procéder à une comparaison précise des primes cet automne également», souligne Ralf Beyeler pour mettre en perspective ces écarts de prix importants.
Quels sont les modèles d’épargne les plus avantageux?
On observe des écarts de primes significatifs entre les différents modèles. À l’échelle de l’ensemble du marché, les modèles reposant sur une application sont en moyenne les plus avantageux: le surcoût de ces modèles par rapport à l’offre la moins chère correspond en moyenne à 7,5%.
Actuellement, seules les caisses maladie Agrisano, Aquilana, Atupri, KPT et SLKK proposent un modèle via application qui permet de réduire les coûts. Avant chaque traitement, il est obligatoire avec ceux-ci d'utiliser un outil de diagnostic pour évaluer les symptômes. L’intelligence artificielle (IA) procède donc à une première évaluation et formule des recommandations pour un traitement que l'on s'administre soi-même ou le système oriente la patiente ou le patient vers un médecin généraliste ou un autre prestataire. En fonction du produit dont il s'agit, l’IA donne également des instructions contraignantes pour le traitement.
Dans d’autres modèles, la majoration est plus plus importante: elle s’élève à 12,1% pour le modèle HMO, à 12,2% pour les modèles mixtes, à 13,0% pour le modèle «médecin de famille» et à 14,3% pour le modèle Telmed. Le modèle standard classique se démarque nettement et coûte en moyenne 28,2% plus cher que l’alternative la meilleur marché qui existe.
Avec certaines caisses maladie, le classement est similaire à celui de l’ensemble du marché. En revanche, on observe également des écarts significatifs chez certains prestataires. Le graphique suivant présente les suppléments pour les différents modèles en fonction de la caisse d’assurance maladie.
Les modèles permettant de réaliser des économies sont certes nettement moins chers que le modèle standard. En contrepartie, les modèles alternatifs sont soumis à des règles strictes. Avant tout traitement, il faut toujours contacter en premier lieu le point de contact initial tel qu'il a été défini dans le contrat. D’autres restrictions s’appliquent aussi quant au choix des médecins et des hôpitaux ainsi que lors de l’obtention de médicaments. Vous trouverez des informations détaillées à se sujet dans le guide consacré aux économies de primes pouvant être réalisées avec les modèles du médecin de famille, HMO et Telmed.
Méthodologie
Les évaluations ont été réalisées par moneyland.ch sur la base des primes définitives de l'Office fédéral de la santé publique (OFSP) pour l'année 2027. Tous les produits d'assurance maladie proposant une franchise de 300 francs et de 2500 francs ont été pris en compte. Les produits qui ne sont pas disponibles dans l’ensemble d’une région de primes ont été exclus pour la région de primes correspondante.
Méthodologie de base pour toutes les évaluations: pour chaque région de primes, la prime la plus basse a été fixée comme valeur de référence. Ensuite, on a calculé dans quelle mesure les autres produits de la région de primes correspondante dépassaient en moyenne cette valeur de référence. En outre, un classement a été établi pour chaque région tarifaire.
Tableau des médailles: pour chaque produit, le nombre de fois où celui-ci s'est classé parmi les trois premiers dans une région tarifaire a été dénombré. Une médaille d'or a été attribuée à la première place, une médaille d'argent à la deuxième place, puis une médaille de bronze à la troisième place. Si plusieurs produits ont la même prime, la médaille a été attribuée plusieurs fois, conformément aux règles habituelles dans le sport.
Comparaison avec la concurrence: cette analyse indique la majoration moyenne, toutes régions de primes confondues, par rapport à l'offre la moins chère. Seuls les produits disponibles dans au moins deux tiers de toutes les régions tarifaires suisses, soit au moins 28 régions, ont été inclus dans le tableau.
Analyse des modèles: chaque produit a été attribué à l'un des six modèles suivants: modèle standard, modèle médecin de famille, modèle HMO, modèle Telmed, modèle mixte ou modèle d’application. La majoration moyenne pour chaque modèle a ensuite été calculée pour l'ensemble des prestataires et des produits.


 protected by