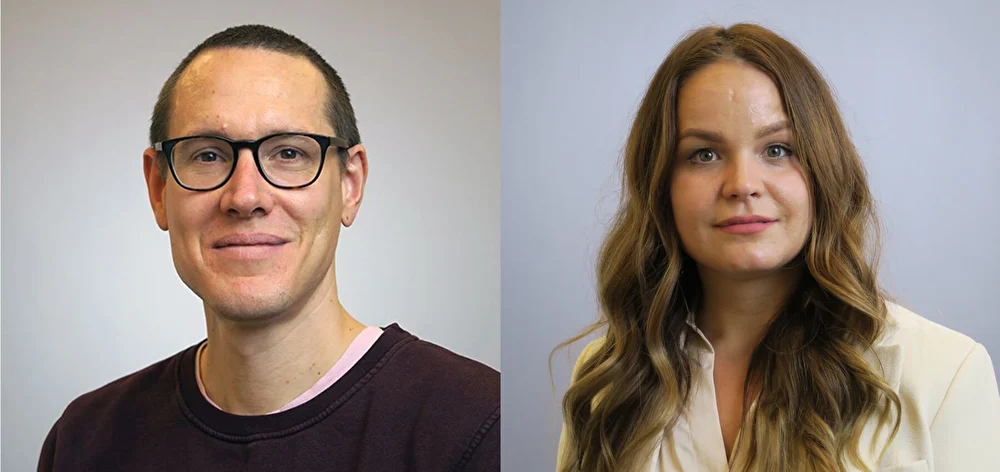
Les applications dédiées au pilier 3a et les solutions numériques de gestion de titres connaissent une popularité grandissante. En proposant Pax 3a, la société d’assurance et de prévoyance Pax propose une solution numérique qui combine à la fois la constitution de patrimoine, des placements en ETF et une couverture en cas d’incapacité de gain. moneyland.ch s'est entretenu avec Anda Majic, gestionnaire de produit Prévoyance privée et cheffe de projet Pax 3a, et Christophe Schwyzer, responsable des ventes numériques chez Pax, pour savoir en quoi cette offre se distingue des autres solutions proposées dans le pilier 3a et à qui elle s'adresse en particulier.
moneyland.ch: Quels sont les avantages spécifiques de Pax 3a?
Anda Majic: Toute personne qui souhaite se constituer un patrimoine à long terme en vue de sa retraite recherche une solution adaptée à ses besoins et facile à intégrer au quotidien. Pax 3a combine à cet effet un élément d'épargne avec un taux d'intérêt garanti aux opportunités de rendement offertes par un ETF en actions diversifié à l’échelle mondiale. De plus, une exonération de primes en cas d’incapacité de travail est aussi incluse dans cette offre.
Si une personne assurée se trouve en incapacité de travail à la suite d'une maladie ou d'un accident, Pax prend en charge le paiement des primes à l'issue du délai d'attente qui a été convenu. L'étendue de l'exonération de primes dépend du degré d'incapacité de travail. Ainsi, il est possible de poursuivre la constitution de patrimoine convenue dans le cadre des prestations assurées, même si la personne assurée n'est plus en mesure de payer elle-même ses primes. La valeur de la partie investie dans des placements continue de dépendre de l'évolution des marchés financiers. La couverture d'assurance n'empêche donc pas d'éventuelles pertes liées aux placements dans des fonds.
Beaucoup de clientes et de clients apprécient par ailleurs de pouvoir disposer d'un plan d'épargne clairement structuré. En effectuant des versements réguliers, il est possible de constituer systématiquement sa prévoyance personnelle.
De nos jours, beaucoup de gens comparent les comptes du pilier 3a, les solutions de placement en titres et les solutions d’assurance. En quoi la solution Pax 3a se distingue-t-elle de ces offres?
Christophe Schwyzer: Les clientes et les clients recherchent, pour leur prévoyance privée, des solutions de placement modernes combinées à une gestion numérique simple. C’est pourquoi, nous avons conçu Pax 3a comme une solution de prévoyance numérique transparente. La souscription s’effectue entièrement en ligne. Les clientes et les clients répondent à un bref questionnaire qui permet de déterminer leur situation personnelle et leur profil de risque. Sur cette base, une combinaison adaptée constituée d'une garantie et de placements dans des fonds leur est proposée. Les personnes qui préfèrent un conseil personnalisé peuvent aussi continuer à en bénéficier.
Un aspect important de notre offre tient à la combinaison entre la constitution de capital et la couverture d'assurance. Les comptes de pilier 3a purs et les seules solutions de titres n'offrent généralement pas une exonération de primes intégrée en cas d'incapacité de gain, contrairement à ce que propose Pax 3a.
Anda Majic: Les clientes et les clients souhaitent en particulier avoir des frais transparents. Pour la partie placement, nous misons donc sur un ETF en actions mondiales à faibles coûts plutôt que sur des fonds gérés activement.
En outre, Pax 3a se distingue des «pures» solutions de compte ou de titres par la protection intégrée qui est offerte en cas d’incapacité de gain. La solution allie ainsi la constitution d’un patrimoine à une couverture supplémentaire au cas où les choses ne se dérouleraient pas comme prévu dans votre vie.
Comment se comparent les coûts de Pax 3a par rapport à d'autres solutions d'épargne proposées dans le cadre du pilier 3a?
Anda Majic: Les frais de Pax 3a sont constituées de deux éléments: les frais de gestion et les frais liés à la solution de placement choisie.
Les frais de gestion s'élèvent à 0,5% du volume d'investissement par an. À partir d'un volume d'investissement de 50'000 CHF, ce taux est ramené à 0,35%.
Pour ce qui relève de la partie investie, Pax mise sur l’ETF UBS MSCI World Selection UCITS USD Accumulating qui applique des frais réduits. Le ratio des frais totaux sur encours (TER) de cet ETF s’élève actuellement à 0,15%.
Lorsqu'on évalue les coûts, il est donc important de non seulement comparer les frais, mais aussi de tenir compte des prestations incluses. Hormis le volet d'épargne et de placement, Pax 3a comprend aussi une couverture en cas d'incapacité de travail. Celle-ci n'est pas automatiquement incluse dans les solutions basées uniquement sur des comptes ou des titres.
Pax est une société coopérative. Quel est l’impact de ce statut sur ses produits?
Anda Majic: En tant que société coopérative, Pax n'a pas d'actionnaires mais est redevable uniquement envers ses clientes et ses clients. Toute personne qui choisit un produit de Pax devient membre de la coopérative et participe à son succès économique par le biais de la participation aux excédents.
L'organisation de notre société sous forme de coopérative favorise en outre une vision à long terme en matière de prévoyance. Les décisions ne sont pas guidées par des objectifs de profit à court terme mais par la recherche de solutions durables pour les clientes et les clients.
Y a-t-il un risque de perdre de l'argent?
Anda Majic: Une partie du patrimoine investi est exposée aux mêmes risques que les autres placements effectués sur les marchés boursiers. Pax 3a combine une composante d'épargne à taux garanti et une composante de placement axée sur le rendement. La composante d'épargne croît grâce à un taux d'intérêt de base garanti et peut en outre bénéficier d'une participation aux excédents générés par la coopérative.
Pour la partie investie, la Pax mise sur un ETF en actions diversifié à l'échelle mondiale. Comme c'est le cas pour tout placement en actions, des fluctuations de valeur peuvent survenir.
Christoph Schwyzer: L'horizon de placement est également déterminant. Les personnes qui investissent sur une longue période peuvent profiter des opportunités de rendement à long terme offertes par les marchés financiers, tout en bénéficiant d'une rémunération garantie sur une partie de leur épargne-retraite. Le Pax 3a est donc axé sur la prévoyance vieillesse à long terme.
Que se passe-t-il si je n’ai plus les moyens de continuer à épargner?
Anda Majic: Si la situation financière de la cliente ou du client évolue, le plan d’épargne peut être adapté dans les limites des possibilités prévues par le contrat. Il est, par exemple, possible de réduire la prime convenue. Cela entraîne également une modification des prestations garanties. La cotisation minimale s’élève à 50 francs par mois.
En outre, les clientes et les clients ont la possibilité de suspendre les versements effectués dans le cadre de leur plan d'épargne. L'avoir de prévoyance déjà constitué est alors conservé. Le maintien de la couverture d'assurance pendant une suspension, ainsi que son étendue, dépendent du maintien ou non du paiement de la prime de risque correspondante.
Si la situation financière s'améliore par la suite, il est possible d'augmenter à nouveau les versements ou de réactiver le plan d'épargne. Il est possible d'effectuer des versements supplémentaires dans le cadre des limites légales définies par le pilier 3a et des possibilités prévues par le contrat. La prime convenue est, elle, déterminante pour l'étendue des prestations en cas d'incapacité de gain.
À qui s’adresse en particulier Pax 3a?
Anda Majic: Pax 3a s’adresse aux personnes qui épargnent à long terme en vue de leur retraite et qui privilégient un processus d’épargne structuré. Cette solution est particulièrement intéressante pour celles et ceux qui souhaitent combiner à la fois la constitution d’un patrimoine et une couverture supplémentaire en cas d’incapacité de travail, sans avoir besoin de s’occuper eux-mêmes en permanence de leurs placements.
Christophe Schwyzer: La souscription en ligne est simplifiée. Une fois que les informations relatives à la situation personnelle, à la propension au risque et aux objectifs de prévoyance ont été fournies, une stratégie adaptée est proposée. Les personnes qui souhaitent exploiter pleinement le montant maximal autorisé au titre du pilier 3a peuvent ajuster leurs versements en conséquence.
Pax 3a est ainsi une solution adaptée aux personnes qui souhaitent allier la constitution d'un patrimoine, la simplicité numérique et le fait de disposer d'une sécurité supplémentaire.
Informations supplémentaires: Découvrez Pax 3a en détail et calculez votre solution de prévoyance personnalisée.