

Analyse des fonds de prévoyance 2026
Recevez gratuitement et simplement par courriel une vue d'ensemble détaillée des rendements des fonds de prévoyance suisses.
Grâce aux fonds de prévoyance et aux stratégies d’investissement, les Suissesses et les Suisses peuvent se constituer une retraite dans le cadre du pilier 3a tout en réalisant des économies d’impôts. L’analyse approfondie réalisée par le service comparatif en ligne indépendant moneyland.ch révèle d’énormes différences de performance entre les 60 produits examinés: en effet, alors que la meilleure offre a progressé de 55,5 pour cent au cours des cinq dernières années, la moins performante a, elle, enregistré une baisse de 7,2 pour cent.
Le pilier 3a est très apprécié des Suissesses et des Suisses. Outre le compte du pilier 3a, les solutions en titres proposées dans le cadre du troisième pilier sont aussi particulièrement répandues, en particulier lorsqu'il s'agit des horizons de placement à long terme. Beaucoup de banques suisses traditionnelles misent sur les fonds de prévoyance, tandis que la plupart des applications de prévoyance proposent, elles, des stratégies d’investissement.
Le service comparatif en ligne moneyland.ch a analysé le rendement net obtenu au cours des cinq dernières années par 60 fonds de prévoyance et stratégies d’investissement du pilier 3a. Cette analyse tient compte des frais prélevés par les banques et les applications de prévoyance concernées, ainsi que des frais de gestion (TER) des fonds utilisés.
L’analyse couvre une grande partie du marché suisse: les offres de six grandes banques disposant d’agences dans toute la Suisse, celles des quatre plus grandes banques cantonales ainsi que des deux principales applications de prévoyance ont été prises en compte dans l’évaluation. Pour chaque prestataire, c’est la famille de fonds la plus importante en termes de volumes d’investissement qui a été retenue. L’analyse inclut également des produits d’autres prestataires.
Les fonds de prévoyance qui affichent les rendements les plus élevés
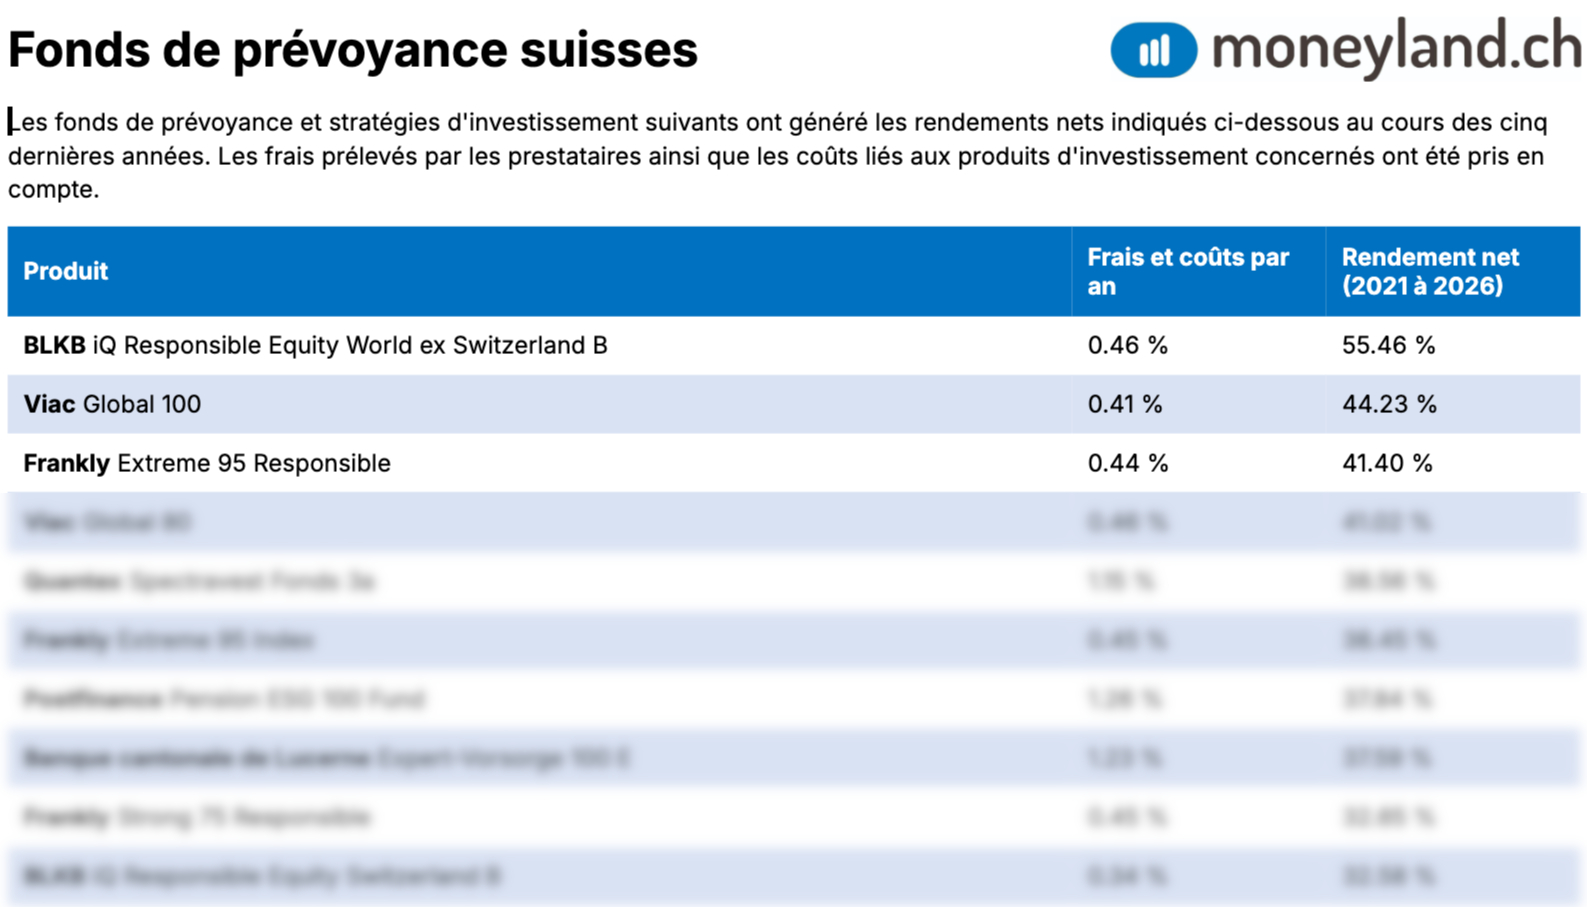
En termes de rendement net sur cinq ans, un prestataire sort clairement du lot: un fonds de la Banque cantonale de Bâle-Campagne a enregistré une plus-value de 55,5 pour cent. La deuxième place revient à une stratégie de Viac avec 44,2 pour cent, suivie d’une stratégie de Frankly avec 41,4 pour cent.
«Le fonds de la Banque cantonale de Bâle-Campagne mise principalement sur les actions américaines. Parmi celles-ci figurent des titres tels que Nvidia, Alphabet et Broadcom. Ceux-ci ont fortement progressé au cours des cinq dernières années», explique Felix Oeschger, expert chez moneyland.ch.
Les dix fonds de prévoyance et stratégies d’investissement suivants ont enregistré les rendements nets les plus élevés au cours des cinq dernières années. Les frais des prestataires ainsi que les coûts des produits d’investissement concernés ont été pris en compte.
Recevez gratuitement et simplement par courriel une vue d'ensemble détaillée des rendements des fonds de prévoyance suisses. Analyse des fonds de prévoyance 2026
De grands écarts de rendement
Parmi l’ensemble des 60 fonds et stratégies d’investissement examinées, les écarts de performance sont considérables. Ainsi, alors que le meilleur fonds de prévoyance a généré un rendement net de 55,5 pour cent, le moins performant a, lui, affiché une perte de 7,2 pour cent. «En fonction du choix du fonds de prévoyance ou de la stratégie d’investissement, il a été possible, au cours des cinq dernières années, d'augmenter la valeur de ses placements de plus de 50 pour cent ou, au contraire, d’enregistrer une perte. Cela montre de manière impressionnante à quel point le choix du prestataire et du produit est important dans le domaine du pilier 3a», explique Felix Oeschger.
En moyenne (médiane), le rendement net s’élève à 15 pour cent. Autrement dit: la moitié de toutes les offres a généré un rendement supérieur à 15 pour cent, tandis que l’autre moitié un rendement inférieur.
Les offres comportant un part importante en actions figurent en tête de classement
Les marchés boursiers ont connu cinq années favorables: l’indice de référence suisse SPI a progressé de près de 30 pour cent au cours de cette période, tandis que l’indice boursier mondial MSCI World a même enregistré une hausse de 61 pour cent pour les investisseurs suisses. Il n’est donc pas surprenant que les solutions de placement présentant une part d’actions importante dominent le classement.
Cela ressort particulièrement clairement lorsqu’on examine les offres figurant en haut du classement: les huit produits affichant les meilleurs rendements nets présentent tous une part en actions atteignant au moins 80 pour cent. L’évolution des valeurs technologiques américaines a également favorisé ces bons rendements: «La plupart de ces produits de prévoyance sont investis de manière significative dans des valeurs technologiques. Et celles-ci ont particulièrement bien performé au cours des cinq dernières années», explique Felix Oeschger.
Cela ne s'observe pas seulement pour le haut du classement: les 23 produits présentant une part d’actions d’au moins 70 pour cent figurent tous parmi les 30 offres ayant enregistré la meilleure performance.
Le nombre d’applications de prévoyance ne cesse de croître
L’offre d’applications de prévoyance ne cesse de s’étoffer. De nouveaux prestataires font leur entrée sur le marché, le dernier en date étant Findependent, avec une offre lancée le 19 octobre. Depuis fin 2025, Alpian, Neon et Pilla proposent également une offre pour le troisième pilier dans leur gamme. Comme ces solutions existent depuis moins de cinq ans, elles ne peuvent pas être prises en compte dans cette analyse.
Le produit de prévoyance proposé par True Wealth, présent sur le marché depuis un peu moins de quatre ans, n’est pas non plus pris en compte dans cette analyse. D'après ses propres calculs, ce prestataire affiche de bons rendements sur cinq ans. Dans son évaluation, moneyland.ch n’a toutefois pris en compte que les produits qui ont été effectivement proposés pendant cinq années complètes.
Les placements en titres comportent des risques
Les investisseuses et les investisseurs doivent être conscients des risques: des perspectives de rendement plus élevées sur les marchés financiers s’accompagnent de risques de perte plus importants. Le patrimoine peut notamment fluctuer fortement à court terme. Les personnes qui ne sont pas à l’aise avec ces fluctuations devraient plutôt éviter les fonds de prévoyance. Un compte du pilier 3a offre davantage de sécurité, mais aussi des perspectives de rendement nettement plus faibles.
Lorsque l'on a un horizon de placement à long terme, les pertes sont peu probables. Les investisseuses et les investisseurs doivent toutefois garder à l’esprit que les pertes ne peuvent être totalement exclues, même sur de longues périodes. «Les personnes qui ont encore au moins dix ans devant eux avant l'âge de la retraite et qui ne prévoient pas d'effectuer un retrait anticipé peuvent généralement faire face aux baisses de cours survenant de temps à autre», explique Felix Oeschger.
Des comparatifs et guides qui vous seront utiles
Comme le montre l’analyse présentée dans ce communiqué de presse, il existe de grands écarts en fonction des différentes offres. Le comparatif interactif disponible sur moneyland.ch permet de comparer de manière exhaustive quels sont les coûts et les frais d’un grand nombre de fonds de prévoyance et d’applications. Il est également possible de comparer les performances pendant une période de trois, cinq et dix ans.
En plus de ses nombreux articles détaillés au sujet du pilier 3a, moneyland.ch propose également un comparatif détaillé des applications de prévoyance qui peut être téléchargé.
Méthodologie
Pour les analyses présentées dans ce communiqué de presse, le service comparatif en ligne moneyland.ch a pris en compte exclusivement les fonds de prévoyance et les stratégies d'investissement en lien avec le pilier 3a.
Période d'analyse: du 30 septembre 2021 au 30 septembre 2026.
L’analyse porte sur les principaux prestataires suisses, parmi lesquels figurent six banques disposant de succursales dans toute la Suisse (UBS, Raiffeisen, Postfinance, Banque Cler, Banque Migros et Valiant), les quatre plus grandes banques cantonales (Banque cantonale de Zurich, Banque cantonale de Bâle, Banque cantonale de Lucerne, Banque Cantonale Vaudoise) ainsi que les deux principales applications de prévoyance, Viac et Frankly. Pour chaque prestataire, tous les fonds de la famille de fonds présentant le plus grand volume d’investissement ont été pris en compte. D’autres produits ont également été intégrés dans le cadre de cette évaluation.
Les frais suivants ont été pris en compte:
Rendement net:
Viac est le seul prestataire pris en compte dans cette analyse qui ne propose pas de fonds de prévoyance mais mise plutôt sur des stratégies d'investissement. Dans ce cadre, l'argent est investi directement dans divers fonds indiciels ou ETF.


 protected by