Les principaux conseils en matière de prévoyance des expertes de la Banque cantonale de Bâle (BKB) en bref
- Constituer un pilier 3a aussi tôt que possible: ouvrir un compte de prévoyance, verser régulièrement de l'argent dans son pilier 3a et profiter de l’effet des intérêts composés, et cela même en versant de petits montants (par exemple 50 francs par mois).
- Combler les lacunes de prévoyance: vérifier régulièrement son extrait de compte individuel (CI) de l'AVS et le relevé de sa caisse de pension afin d’éviter d'être pénalisé par d'éventuelles réductions de rente à vie.
- Planifier sa retraite dès l'âge de 50 ans: faire appel à une planification financière professionnelle pour identifier les possibilités d’optimisation et adapter ses finances en fonction de la date de départ à la retraite souhaitée.
- Régler sa succession: aborder, dans le cadre de sa planification sucessorale, des sujets tels que le mandat pour cause d’inaptitude, le testament, le pacte successoral, etc. Cela permet de tirer le meilleur parti des parts réservataires légales et d’éviter les litiges successoraux.
«Prévoyance à la puissance trois», le podcast de la BKB
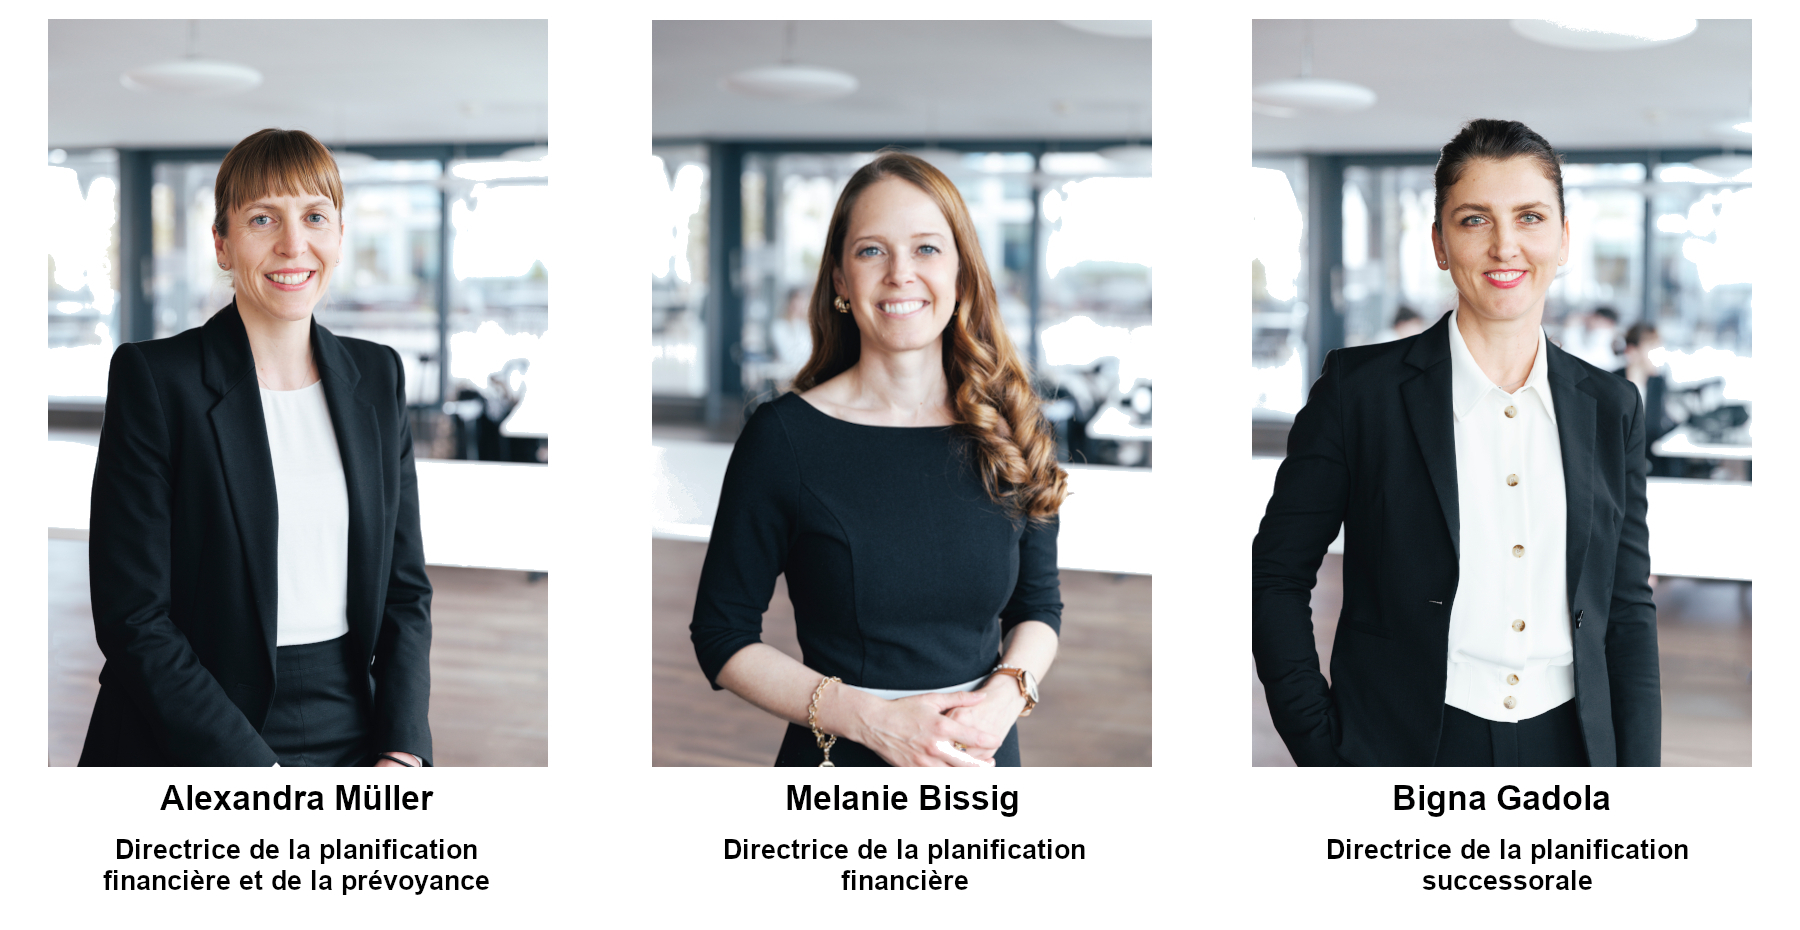
Le podcast de la Banque cantonale de Bâle (BKB), qui apporte plus de clarté sur les retraites, la prévoyance et la planification financière, est présenté par:
- Alexandra Müller, directrice de la planification financière et de la prévoyance, BKB
- Melanie Bissig, directrice de la planification financière, BKB
- Bigna Gadola, directrice de la planification successorale, BKB
Parce que la prévoyance n’a pas besoin d’être compliquée:
Regardez ou écoutez dès à présent le podcast
Ralf Beyeler: Bigna, Melanie et Alexandra, en tant qu’expertes en prévoyance, vous apportez depuis peu, grâce au podcast «Prévoyance à la puissance trois» («Vorsorge hoch drei»), des éclaircissements au sujet de la prévoyance, la retraite, la planification financière et la succession. Quels sont les premiers échos que vous avez obtenus?
Alexandra Müller: Le langage accessible qui est utilisé, les épisodes courts et les conseils concrets sont très bien accueillis. Beaucoup de gens se rendent compte que même des mesures simples peuvent aider à améliorer votre prévoyance. L’extrait de compte individuel que l'on reçoit de l'AVS a, par exemple, suscité un vif intérêt. De nombreuses personnes ont voulu savoir comment l’utiliser pour identifier les années de cotisation manquantes et les éventuelles lacunes de retraite pour l'AVS qui peuvent en résulter, et surtout comment il est possible d'y remédier.
Melanie Bissig: Oui, certaines personnes ont pour la première fois demandé à obtenir un extrait de compte individuel. Beaucoup de gens ont désormais davantage confiance à effectuer des placements en actions dans le cadre du pilier 3a.
Ralf Beyeler: Comment vivez-vous votre nouveau rôle d’animatrices de podcast?
Bigna Gadola: Malgré l'expérience que nous avons acquises lors d’événements clients et à la télévision, nous avons eu besoin de trouver nos marques au début. Même une conversation informelle nécessite d'avoir des repères pour que les informations importantes soient bien transmises.
Ralf Beyeler: En quoi consistent concrètement la prévoyance, la planification financière et le conseil en matière de succession?
Melanie Bissig: La planification financière et de prévoyance consistent à analyser les revenus, les dépenses et la fortune, depuis aujourd’hui jusqu’à une période qui va bien au-delà de la retraite. Nous abordons ensemble des questions telles que «Pourrai-je maintenir mon niveau de vie après la retraite?», «En tant que personne salariée ou comme cheffe ou chef d’entreprise, comment puis-je au mieux assurer mon avenir?», «Comment puis-je encore réaliser des économies d’impôts jusqu'au moment de la retraite?». Le passage à la retraite peut se faire de différentes manières, ce qui implique des conséquences financières variées. Pour cela, nous élaborons un plan de mise en œuvre individuel, chronologique, pour préparer votre prévoyance vieillesse de façon personnelle.
Bigna Gadola: En matière de planification successorale, nous clarifions les points suivants: à combien s’élèvent les parts réservataires en cas d'héritage? Qui hérite de quoi et ai-je besoin d’un pacte successoral? Qui prendra les décisions à ma place si je deviens incapable de discernement à la suite d’une maladie ou d’un accident? Qui exécutera mes dernières volontés ? Souvent, une grande marge de manœuvre reste inexploitée jusqu’à ce que la loi décide. En prenant les devants, il est possible de façonner soi-même son avenir.
Alexandra Müller: En tant que directrice de la planification financière et de la prévoyance, je coordonne ces différents thèmes. Nous aidons les gens à y voir plus clair à travers une «jungle de la prévoyance», qui devient toujours plus complexe, et accompagnons nos clientes et clients lors de la mise en œuvre de celle-ci – le tout afin de permettre d'avoir une préparation financière optimale pour l’avenir.
Ralf Beyeler: Le pilier 3a est un instrument important pour la prévoyance. Quelles questions vous sont fréquemment posées à ce sujet?
Melanie Bissig: Beaucoup de personnes ignorent qu’elles ont encore la possibilité d'effectuer des versements même au cours de l’année de leur départ à la retraite. Ou alors que si elles prennent une retraite anticipée, elles ne sont pas tenus de retirer immédiatement la totalité des fonds de leurs comptes 3a, mais qu’elles ont jusqu’à l’âge de référence de 65 ans pour le faire. Si quelqu'un exerce une activité principale et secondaire, une question qui se pose souvent est la suivante: est-ce le «grand» ou le «petit» montant du pilier 3a que l'on peut déduire dans ce cas – ou les deux? Beaucoup de gens se demandent également jusqu’à quand il est possible d’effectuer des versements sur un compte 3a lorsqu’on continue à travailler au-delà de l’âge de la retraite. C'est d’ailleurs possible jusqu’à l'âge de 70 ans dès lors que l'on perçoit un revenu soumis à l’AVS.
Ralf Beyeler: L’offre de solutions 3a ne cesse de s’élargir, notamment grâce aux prestataires numériques. Que propose la Banque cantonale de Bâle dans ce domaine?
Alexandra Müller: Il faut vérifier la qualité de chaque solution. Bon marché ne signifie pas automatiquement qu'il s'agisse d'une bonne solution. La Banque cantonale de Bâle propose des produits de placement et de prévoyance de grande qualité, tels que le compte de prévoyance classique, les différentes solutions de placement d'épargne-prévoyance proposées par la BKB, un conseil personnalisé et un accompagnement à long terme sur place. Cette proximité est particulièrement importante lors d’événements marquants de la vie tels que le mariage, le moment où l'on fonde une famille, l’acquisition d’un bien immobilier, la retraite ou la succession au sein d'une entreprise. C’est au plus tard durant ces moments-là, idéalement avant ceux-ci, que nous intervenons.
Ralf Beyeler: À propos d'épargner «plus tôt»: que conseillez-vous aux jeunes qui entrent dans la vie active?
Melanie Bissig: Commencez par vous demander: quel montant puis-je épargner et est-ce que je souhaite investir dans des titres? Dans ce cas, il vaut la peine d'avoir un pilier 3a. Il n’est pas nécessaire d’atteindre d’emblée le montant maximal de cotisation du pilier 3a, chaque franc versé compte. En investissant chaque année, de 20 à 65 ans, le montant maximal prévu dans le cadre du pilier 3a avec une part importante d’actions, on peut disposer d'un montant prévisible de l'ordre de 1,9 million de francs au moment de la retraite, voire de 2,1 millions si l’on plaçait le montant maximal qui s'appliquera en 2027. Cela montre la puissance de l'effet des intérêts composés. L'argent qui vous reste peut être ensuite soit épargné, soit être utilisé pour réaliser des objectifs à court terme, comme un voyage. Une personne de confiance ou votre conseillère ou conseiller clientèle de confiance vous aidera à trouver la solution qui vous convient le mieux.
Ralf Beyeler: Lorsque l'on fonde une famille, le taux d'occupation et le budget consacré à la prévoyance diminuent souvent.
Alexandra Müller: Bigna et moi en sont bien conscientes car nous en avons fait l'expérience. Lorsqu’un membre du couple – souvent la femme – réduit son temps de travail, il en résulte fréquemment une lacune de prévoyance. Pourtant, de l’argent reste parfois disponibel. Verser 50 francs par mois dans un plan d’épargne doté de la part d'actions la plus importante permet, au bout de 18 ans, de rassembler environ 20'000 francs pour l’enfant lorsqu'il est devenu majeur. C’est l’investissement qui fait ici la différence.
Bigna Gadola: Mon ex-mari et moi avions discuté de nos finances avant la naissance de notre fille. La transparence et l’égalité sont des aspects essentiels, y compris dans le pilier 3a. Je connais des couples où seul l’homme continue de cotiser. Or, la prévoyance est particulièrement importante pour les femmes. En raison du travail à temps partiel, de l’écart de retraite entre les genres, du concubinage, etc., elles risquent sinon de se retrouver avec une lacune de prévoyance. À mon avis, les couples qui décident ensemble d’avoir des enfants devraient verser des cotisations d’un montant égal pour les deux – même s’il ne s’agit que de 50 ou 100 francs par mois. La naissance du premier enfant est, par ailleurs, un bon moment pour vérifier la situation qui prévaut en matière d'autorité parentale ou de prendre une décision relative à celle-ci, de rédiger un mandat de prévoyance, des directives anticipées et un testament.
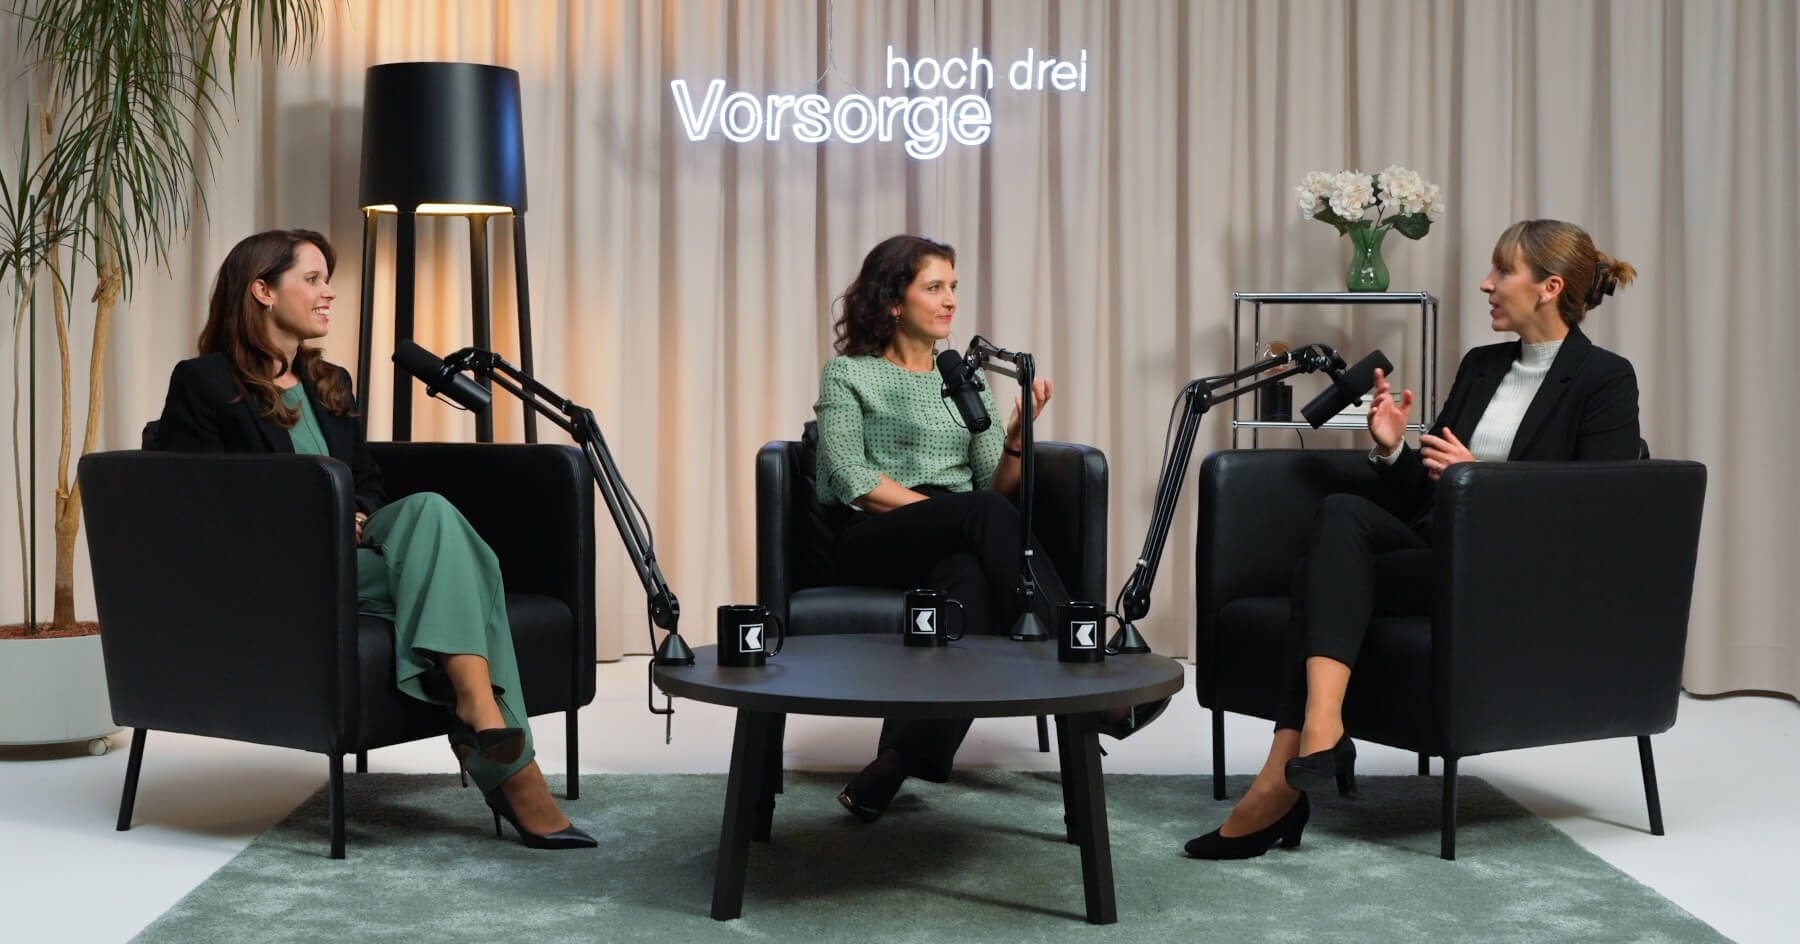
Photo: Enregistrement d’un épisode du podcast «Prévoyance à la puissance trois» de la BKB (de gauche à droite): Melanie Bissig (directrice de la planification financière, BKB), Bigna Gadola (directrice de la planification successorale, BKB) et Alexandra Müller (directrice de la planification financière et de la prévoyance, BKB)
Ralf Beyeler: Et quand devrais-je régler les questions liées à ma succession si je n’ai pas d’enfants?
Bigna Gadola: Mieux vaut le faire tôt que tard. Pour beaucoup de gens, la question de sa propre mortalité n’est pas un sujet facile à aborder sur le plan émotionnel. Il faut toutefois inverser cette perspective et se dire qu'on le fait pour ses proches. Ceci afin qu’ils soient protégés et qu’aucun conflit ne surgisse si cela se produit. En agissant de cette façon, je peux assurer non seulement mes enfants, mais aussi mon partenaire, mes proches et d’autres personnes qui me sont chères.
Ralf Beyeler: Reporte-t-on trop souvent le règlement de sa succession?
Bigna Gadola: Absolument. Une fois que tout est réglé, beaucoup de gens ont un poids en moins sur le cœur. Une cliente m'en a fait part: «C’est libérateur. De plus, je ne vais pas mourir plus tôt pour autant, simplement parce que j’ai réglé ces aspects maintenant.» Autre point important: les familles et les personnes propriétaires d’un logement devraient clarifier certains points: un enfant souhaite-t-il reprendre la maison? Une transmission de son vivant est-elle envisageable? Les avances sur héritage, aussi appelées avancements d'hoirie, doivent également être abordées.
Ralf Beyeler: Qu’est-ce qui déclenche souvent des conflits au sujet des héritages?
Bigna Gadola: La plupart du temps, les conflits au sujet de l'héritage sont liés à des avances sur héritage déjà effectuées. Après le décès des parents, on entend souvent des situations comme celle-ci: «Mon frère a reçu 50'000 francs il y a 30 ans, pas moi.» C’est pourquoi nous invitons souvent les enfants à participer à l’entretien sur la succession. Et si la situation venait à s’envenimer, nos spécialistes recherchent, dans le cadre d’une médiation professionnelle, des solutions à l’amiable qui conviennent à toutes les parties et permettent d’économiser du temps et de l’argent.
Ralf Beyeler: Vers 50 ans, la perspective de la retraite se rapproche. Qu’est-ce qui est important à faire durant cette étape de la vie?
Melanie Bissig: À partir de 50 ans, on se pose de plus en plus souvent les questions suivantes: quand est-ce que je souhaite prendre ma retraite? Mes revenus seront-ils suffisants plus tard? Une retraite anticipée est-elle possible dans ma situation? Vais-je percevoir l’avoir de ma caisse de retraite sous forme de rente, de capital ou sous la forme d’une combinaison des deux? Comment puis-je optimiser ma situation sur le plan fiscal? Ai-je une capacité financière suffisante pour supporter le poids de mon hypothèque à un âge avancé ? Il est peut-être encore possible de renforcer sa situation de prévoyance grâce à des versements supplémentaires effectués dans le pilier 3a ou en procédant à un rachat auprès de sa caisse de pension. Une planification financière et de prévoyance apporte de la clarté et offre une marge de manœuvre pour procéder à des ajustements en temps utile.
Ralf Beyeler: Que révèle l’étude sur la prévoyance récemment publiée par la BKB, intitulée «Vieillir heureux»?
Alexandra Müller: L’étude de la BKB sur la prévoyance fait clairement ressortir le fait que la prévoyance privée gagne en importance. En 2007, un peu moins d’un tiers des salariés à Bâle recouraient au pilier 3a; en 2022, ils étaient déjà 46% à le faire. Pourtant, quatre personnes sur dix âgées entre 50 et 64 ans n’ont pas de planification précise pour leur retraite. Plus de la moitié des personnes retraitées de Bâle sont d’ailleurs plus heureuses qu’avant leur départ à la retraite: elles ont plus de temps à consacrer pour leur famille, leurs amis et leurs loisirs, ainsi que davantage de liberté. Mais la satisfaction dépend aussi fortement de la situation financière. Les gens qui s’y préparent à temps sont avantagés.
Ralf Beyeler: Qu’est-ce qui distingue Bâle des autres villes suisses, peut-être aussi en matière de conseil en prévoyance?
Alexandra Müller: Bâle est une ville ouverte sur le monde tout en étant profondément enracinée dans la région. Ici se côtoient des personnes venues du monde entier, une scène artistique et culturelle dynamique et un fort sentiment d’appartenance locale. Nous ressentons également cette diversité dans le cadre de nos consultations: nos clientes et clients nous soumettent des projets de vie et des questions financières très variés. Le conseil est plus vaste et plus complexe qu’ailleurs. Cela s'explique aussi par le fait qu'en tant que pôle international de l’industrie pharmaceutique et chimique, la ville, située au carrefour de trois pays, attire de nombreux expatriés – des professionnels hautement qualifiés venus de l’étranger. Nous conseillons donc souvent nos clients également en anglais sur leurs questions de prévoyance, et les entreprises ainsi que les PME, tout comme aussi au sujet de leur planification successorale.
Melanie Bissig: Du point de vue de la prévoyance, de la planification financière et de la planification successorale, Bâle est l’une des villes les plus passionnantes de Suisse. Ce que Zurich est pour les spécialistes en informatique, Bâle l’est pour nous, les conseillères en planification financière. En matière de succession d'entreprise également, il reste aussi beaucoup à faire: pour 61 des 163 PME interrogées dans le nord-ouest de la Suisse, le financement de la succession d’entreprise demeure encore une question en suspens. C’est ce qu’a récemment révélé l’étude BKB de cette année consacrée à la planification de la succession des PME dans le nord-ouest de la Suisse.
Bigna Gadola: À cela s’ajoute la culture très développée des fondations et de la philanthropie à Bâle. Avec 45 fondations pour 10'000 habitants, Bâle-Ville présente la plus forte densité du nombre de fondations de tous les cantons. Les dons effectués à des fondations ou la création de leur propre fondation préoccupent bon nombre de nos clients, notamment dans le domaine de la banque privée.
Ralf Beyeler: Comment vous organisez-vous personnellement? Avez-vous des conseils à donner en matière de prévoyance basés sur votre expérience personnelle?
Alexandra Müller: Difficile à croire, mais vrai: ma propre prévoyance est parfois quelque peu négligée (rires). J’investis au moyen d'un virement permanent la fortune dont je dispose librement et dans le pilier 3a en actions. Disposer d’une réserve de liquidités est important pour mois. Il y a plusieurs choses qui figurent encore sur ma liste de choses à faire: mettre à jour mon mandat pour cause d'inaptitude et mon testament avec Bigna. J’avais rédigé les versions actuelles alors que mon fils n’était même pas encore né.
Melanie Bissig: Je cotise chaque mois à une solution du pilier 3a constituée d'une part en actions importante. En ayant plusieurs comptes de prévoyance, je pourrai, plus tard, bénéficier d’un versement échelonné optimisé sur le plan fiscal. De plus, j’investis dans des actions – à 38 ans, j’ai encore un long horizon de placement. Bigna m’a déjà conseillée de manière très compétente au sujet de la succession.
Bigna Gadola: J'investis mon troisième pilier en actions depuis sept ou huit ans et j’en suis très satisfaite. En matière de succession, j’ai toujours adapté mes dispositions en fonction des événements de ma vie. Ma fille aura bientôt dix ans: je n’ai donc plus nécessairement besoin de la disposition relative à la garde des enfants. J’ai déjà réécrit mon mandat pour cause d'inaptitude à plusieurs reprises. Je n’ai pas rédigé de testament pour l’instant: la disposition légale qui prévoit que ma fille hérite de tout me convient.
À propos de la Banque cantonale de Bâle
La Banque cantonale de Bâle (BKB) est la première banque universelle de la région bâloise. Fidèle à la mission de service public qui lui a été confiée par le canton de Bâle-Ville depuis 1899, elle s’engage en faveur d’une qualité de vie élevée dans la ville. Elle propose à sa clientèle privée et commerciale, à ses clients de gestion de fortune ainsi qu’aux investisseurs institutionnels une gamme complète de services financiers, notamment des conseils approfondis en matière de placement et de prévoyance. Dans le domaine du private banking, qui compte une centaine d’experts, la Banque cantonale de Bâle propose à ses clients présentant des situations patrimoniales complexes un conseil complet à 360 degrés.
BKB: la banque de prévoyance à Bâle et dans le nord-ouest de la Suisse
En tant que spécialiste de la prévoyance à Bâle et dans le nord-ouest de la Suisse, la Banque cantonale de Bâle accompagne les particuliers et les PME dans leur prévoyance financière et leur planification successorale. Elle propose un conseil complet en matière de planification patrimoniale et financière, de retraite, de succession, de fiscalité et concernant bien d'autres thèmes.
En savoir plus sur la prévoyance